Merk: Verktøyene er illustrasjonsverktøy for personlig bruk. De gir ikke finansiell rådgivning og garanterer ingen fremtidig avkastning, tap eller markedsutvikling. All bruk skjer på brukerens eget ansvar.
🇳🇴 Norsk skattemodell · kjører lokalt i nettleseren

Regneverktøy for bolig, fond og porteføljevalg

Bolig, sparing og skatt henger sammen — men hvordan, og over tid?

  • Hvordan kan en investering i bolig forventes å utvikle seg sammenliknet med sparing i fond?
  • Hvor mye kan du forvente å betale i skatt på fond, eiendom og formue gjennom årene?
Formueskalkulator — akkumulert formue

Formueskalkulatoren kan hjelpe deg med å finne svar.

Markedene svinger — men hva betyr det for spareporteføljen din?

  • Hvordan vekte fondene dine for høyest forventet avkastning til lavest mulig risiko?
  • Hva er sannsynligheten for å tape penger på å spare i aksjer eller fond over flere år?
Porteføljekalkulator — risiko vs. avkastning

Porteføljekalkulatoren kan hjelpe deg med å finne svar.

To selvstendige HTML-filer for personlig økonomisk planlegging, på norsk eller engelsk. Formueskalkulatoren sammenligner boligkjøp mot sparing i fond, aksjer eller renter — med norsk skatt og de viktigste kostnadene. Porteføljekalkulatoren finner en optimal vekting av fondene dine og viser risikoen i avkastningen gjennom flere sannsynlighetsfordelinger.

Ingen installasjon Ingen bruker­konto Data forlater ikke maskinen Fungerer offline Engangs­kjøp Norsk / engelsk
Om verktøyene

Hva verktøyene kan gjøre — og hva verktøyene ikke kan gjøre

Viktig å være klar over om verktøyene før et evt. kjøp.

Hva verktøyene ikke kan gjøre

  • Gir ikke råd om hva man bør gjøre
  • Anbefaler ikke fond, aksjer eller boligkjøp
  • Vurderer ikke om brukerens antagelser er rimelige
  • Henter ikke markedsdata automatisk
  • Spår ikke fremtidig utvikling i markeder eller sannsynligheter, men beregner mulige utfalls-scenarier fra brukerens valg av input-parametere
  • Vurderer ikke om brukerens resultater er rimelige, men beregner sensitiviteter
  • Porteføljekalkulatoren regner ikke skatt. Den optimerer før skatt, mens formueskalkulatoren har en full norsk skattemodell — de to verktøyene svarer altså ikke på samme grunnlag
  • Ingen av verktøyene trekker fra fondskostnader for deg — det eneste kostnadsfeltet er ankerfondets årlige kostnad i porteføljeappens «Rente + margin»-estimator. Ellers avhenger det om forvaltningshonorar er trukket fra eller ikke, av tallene du selv legger inn — importerer du kursutvikling (NAV) er honoraret allerede trukket fra, oppgir du en avkastning på egen hånd er det ditt valg
  • Regner ikke kjøps- og salgskostnader eller rebalanseringskostnader for fond. Porteføljesvaret er et sett vekter, ikke en plan for hvordan du kommer dit eller holder deg der. (Boligens salgskostnader og dokumentavgiften ved kjøp er derimot med i formueskalkulatoren)
  • Kan ikke vurdere om fondets egen historikk er representativ. Et fond målt over en periode uten nedtur får lav σ fordi nedturen mangler i dataene, ikke fordi fondet er trygt — verktøyet regner på historikken du har, og kan ikke se hva den ikke inneholder
Formueskalkulator

Hva verktøyet kan gjøre

  • Sammenligner formuesutvikling for bolig, fond, bankrente og kontanter over valgt tidshorisont
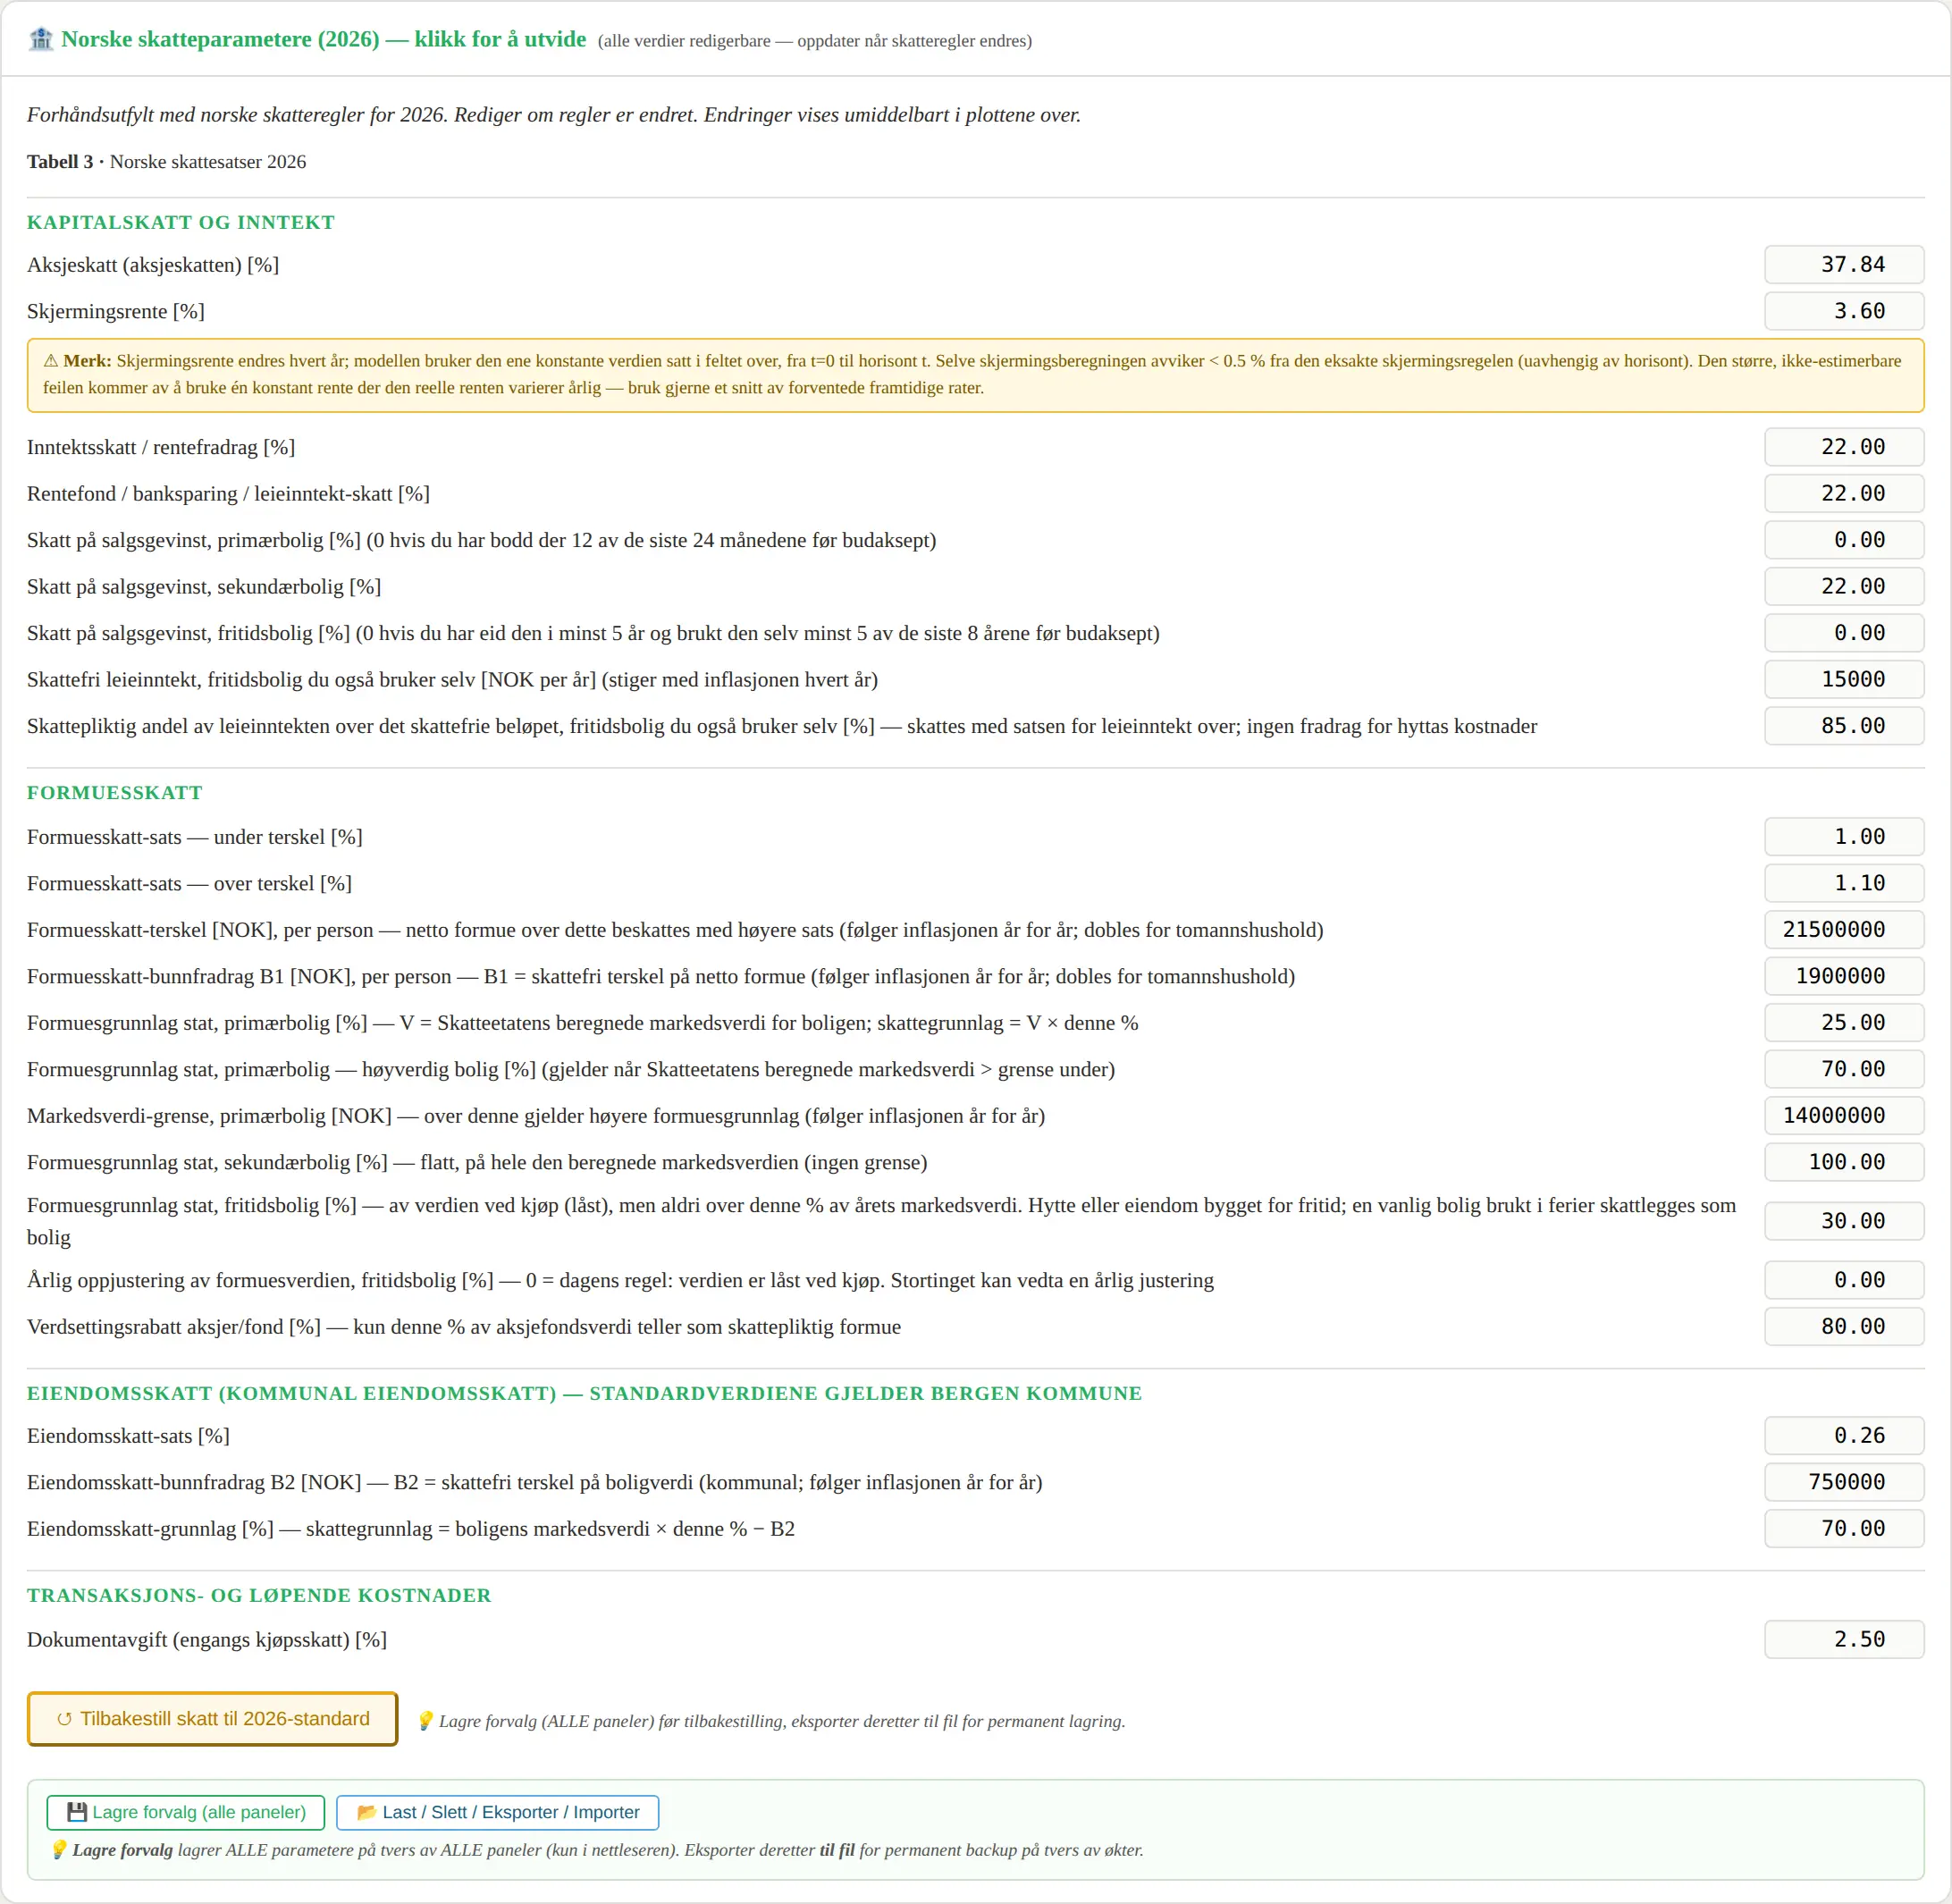
  • Norsk skattemodell (2026): aksjeskatt, skjermingsfradrag, rentefradrag, formuesskatt, eiendomsskatt, dokumentavgift — alle satser kan endres
  • Modellerer viktige boligkostnader som: boliglån, vedlikehold, felleskostnader, dokumentavgift og salgskostnader
Alle funksjoner — i detalj
  • Inflasjonsjusterer alle tall — viser reelle verdier i kroner ved år 0, som multipler av egenkapitalen K men kan vise nominelle tall om ønskelig
  • Beregner break-even-året mellom alternativene gitt brukerens antagelser
  • Trendkurver på kostnadskomponenter — tilpasser fire funksjonsformer (A·t^b, A·(e^(b·t)−1), A·t·e^(b·t), kubisk i ln(1+t)) til boliglån, vedlikehold og felleskostnader; BIC (Bayesiansk informasjonskriterium) velger beste modell
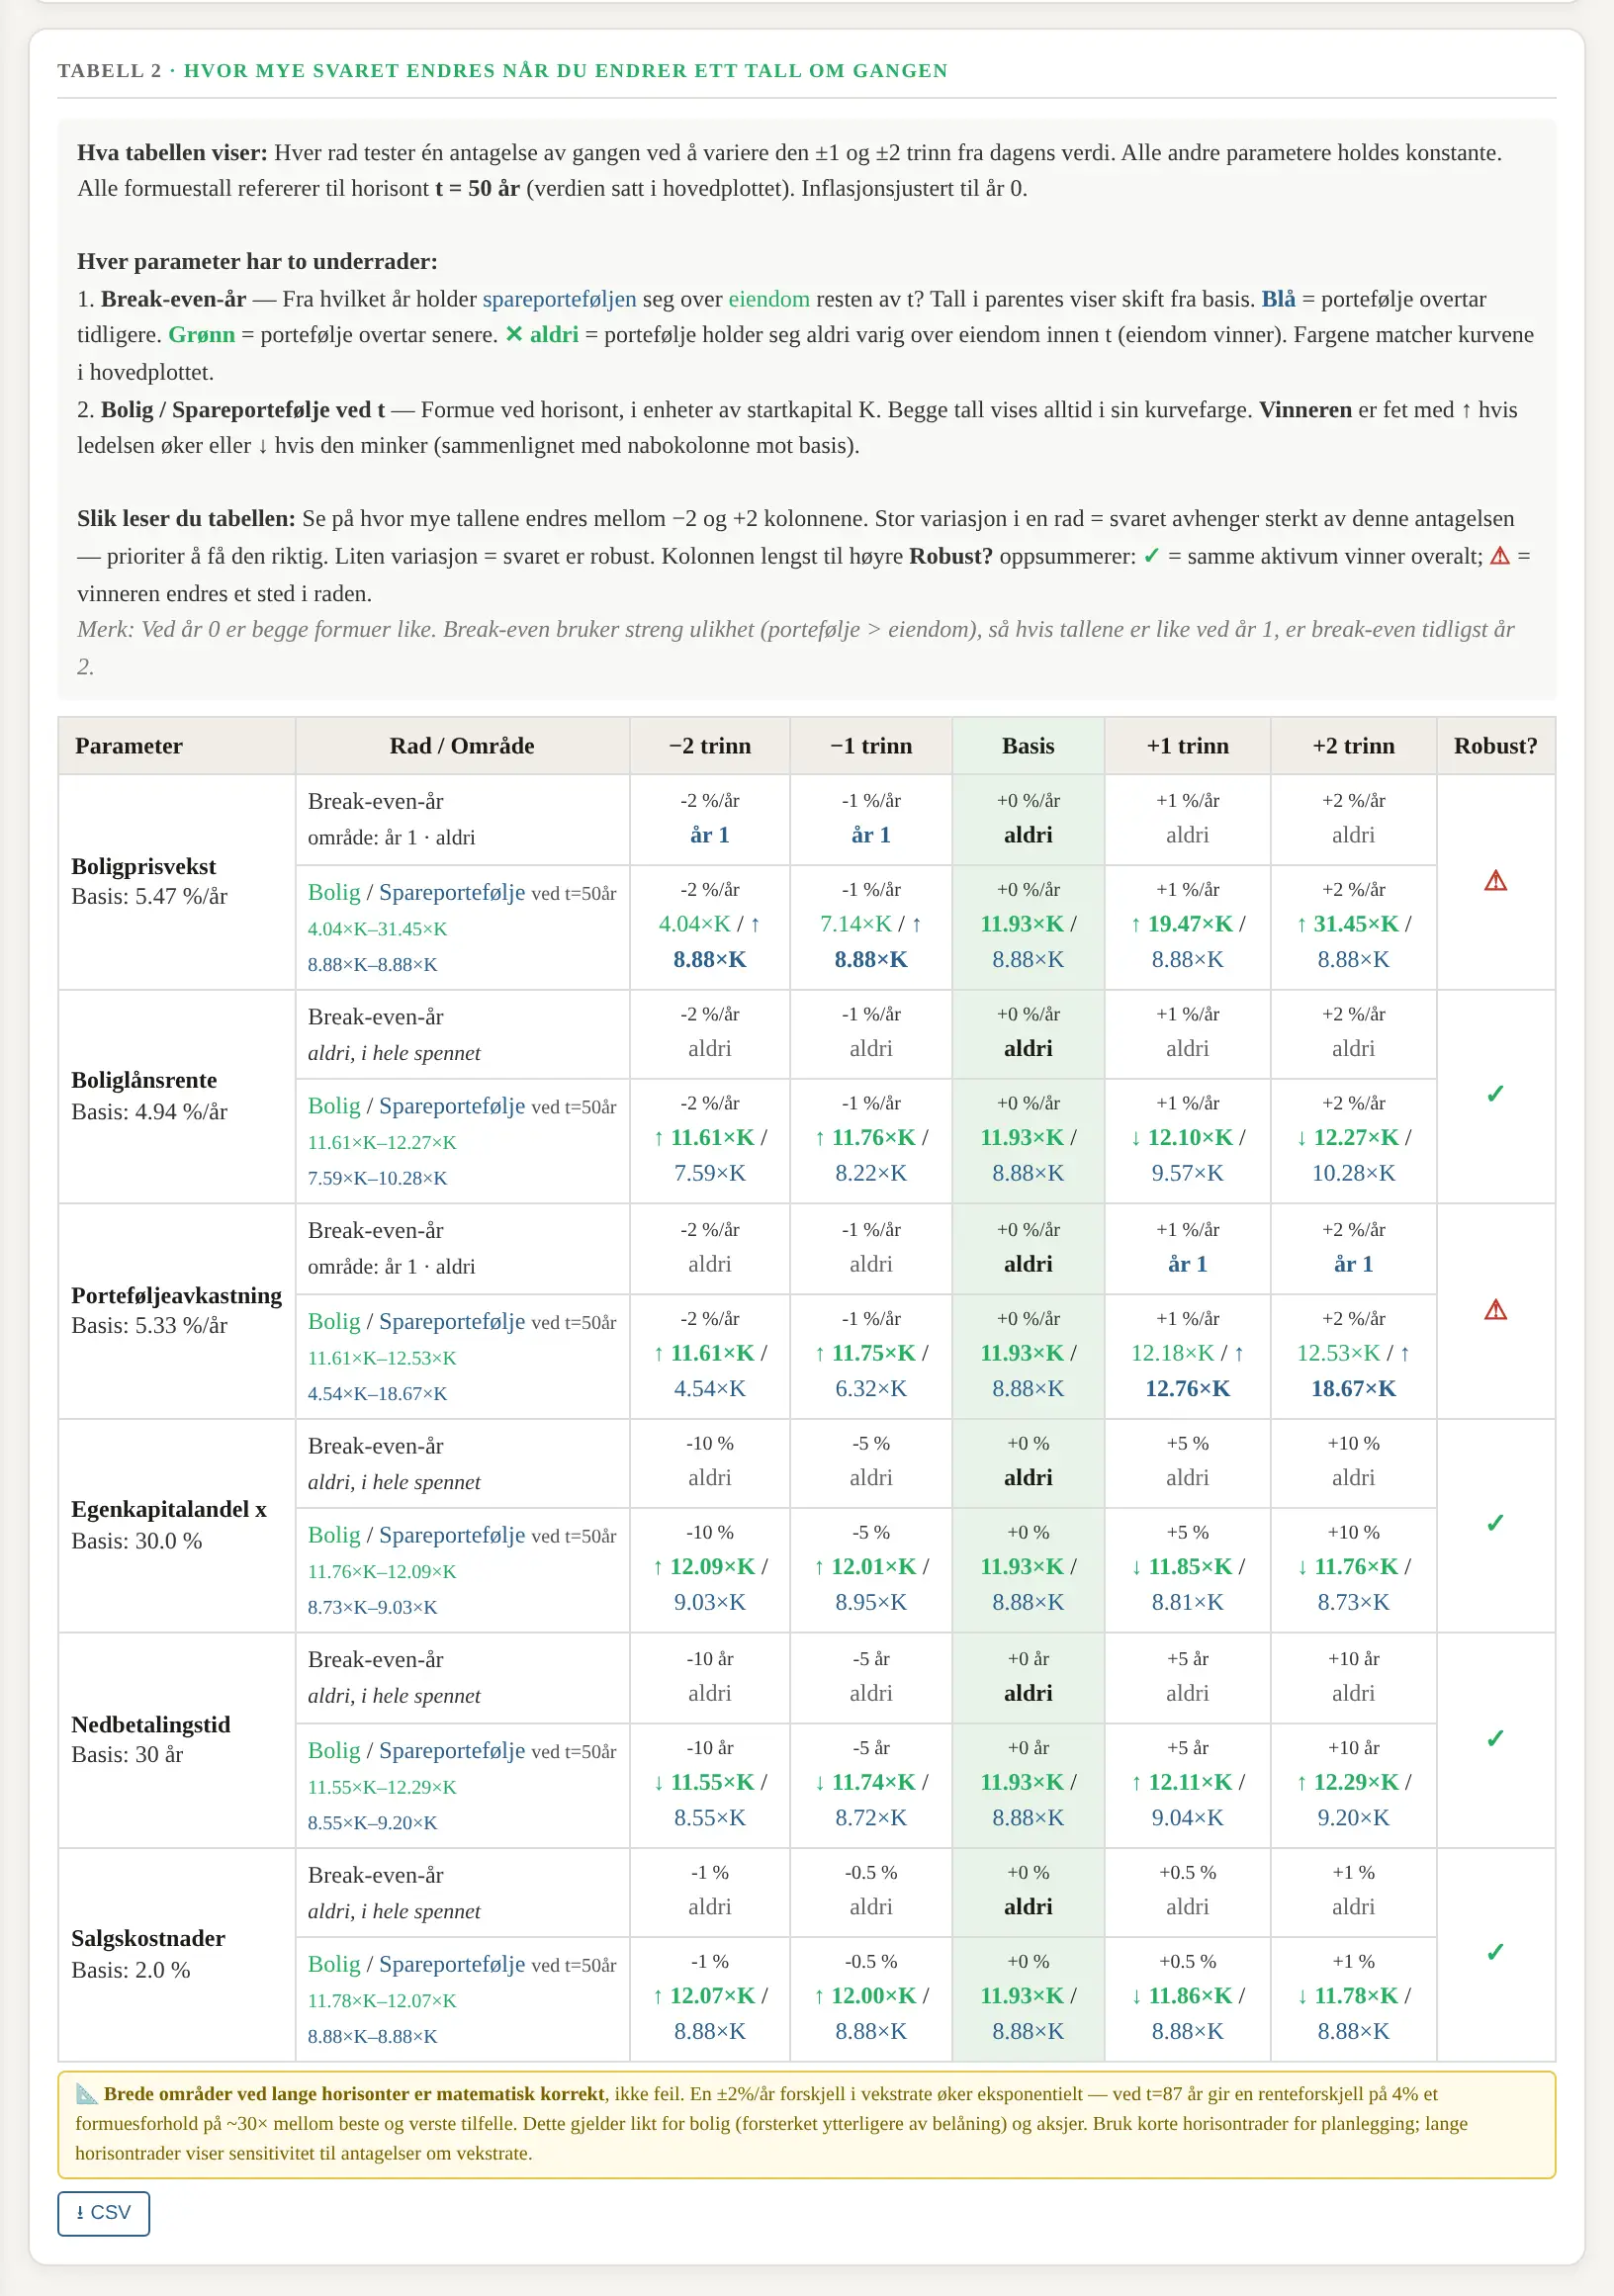
  • Sensitivitetsanalyse — viser hvordan resultatet endres dersom kun én parameterverdi endres
  • Viser usikkerhet (Monte-Carlo, valgfritt): i stedet for ett tall — sannsynligheten for at fond slår bolig, og spennet der 80 % av utfallene havner (P10 / median / P90), styrt av ditt eget anslag for boligprisvekst og hvordan rentene samvarierer
  • Lagrer og sammenligner flere scenarier — og viser A−B-forskjellen mellom to av dem som egen kurve
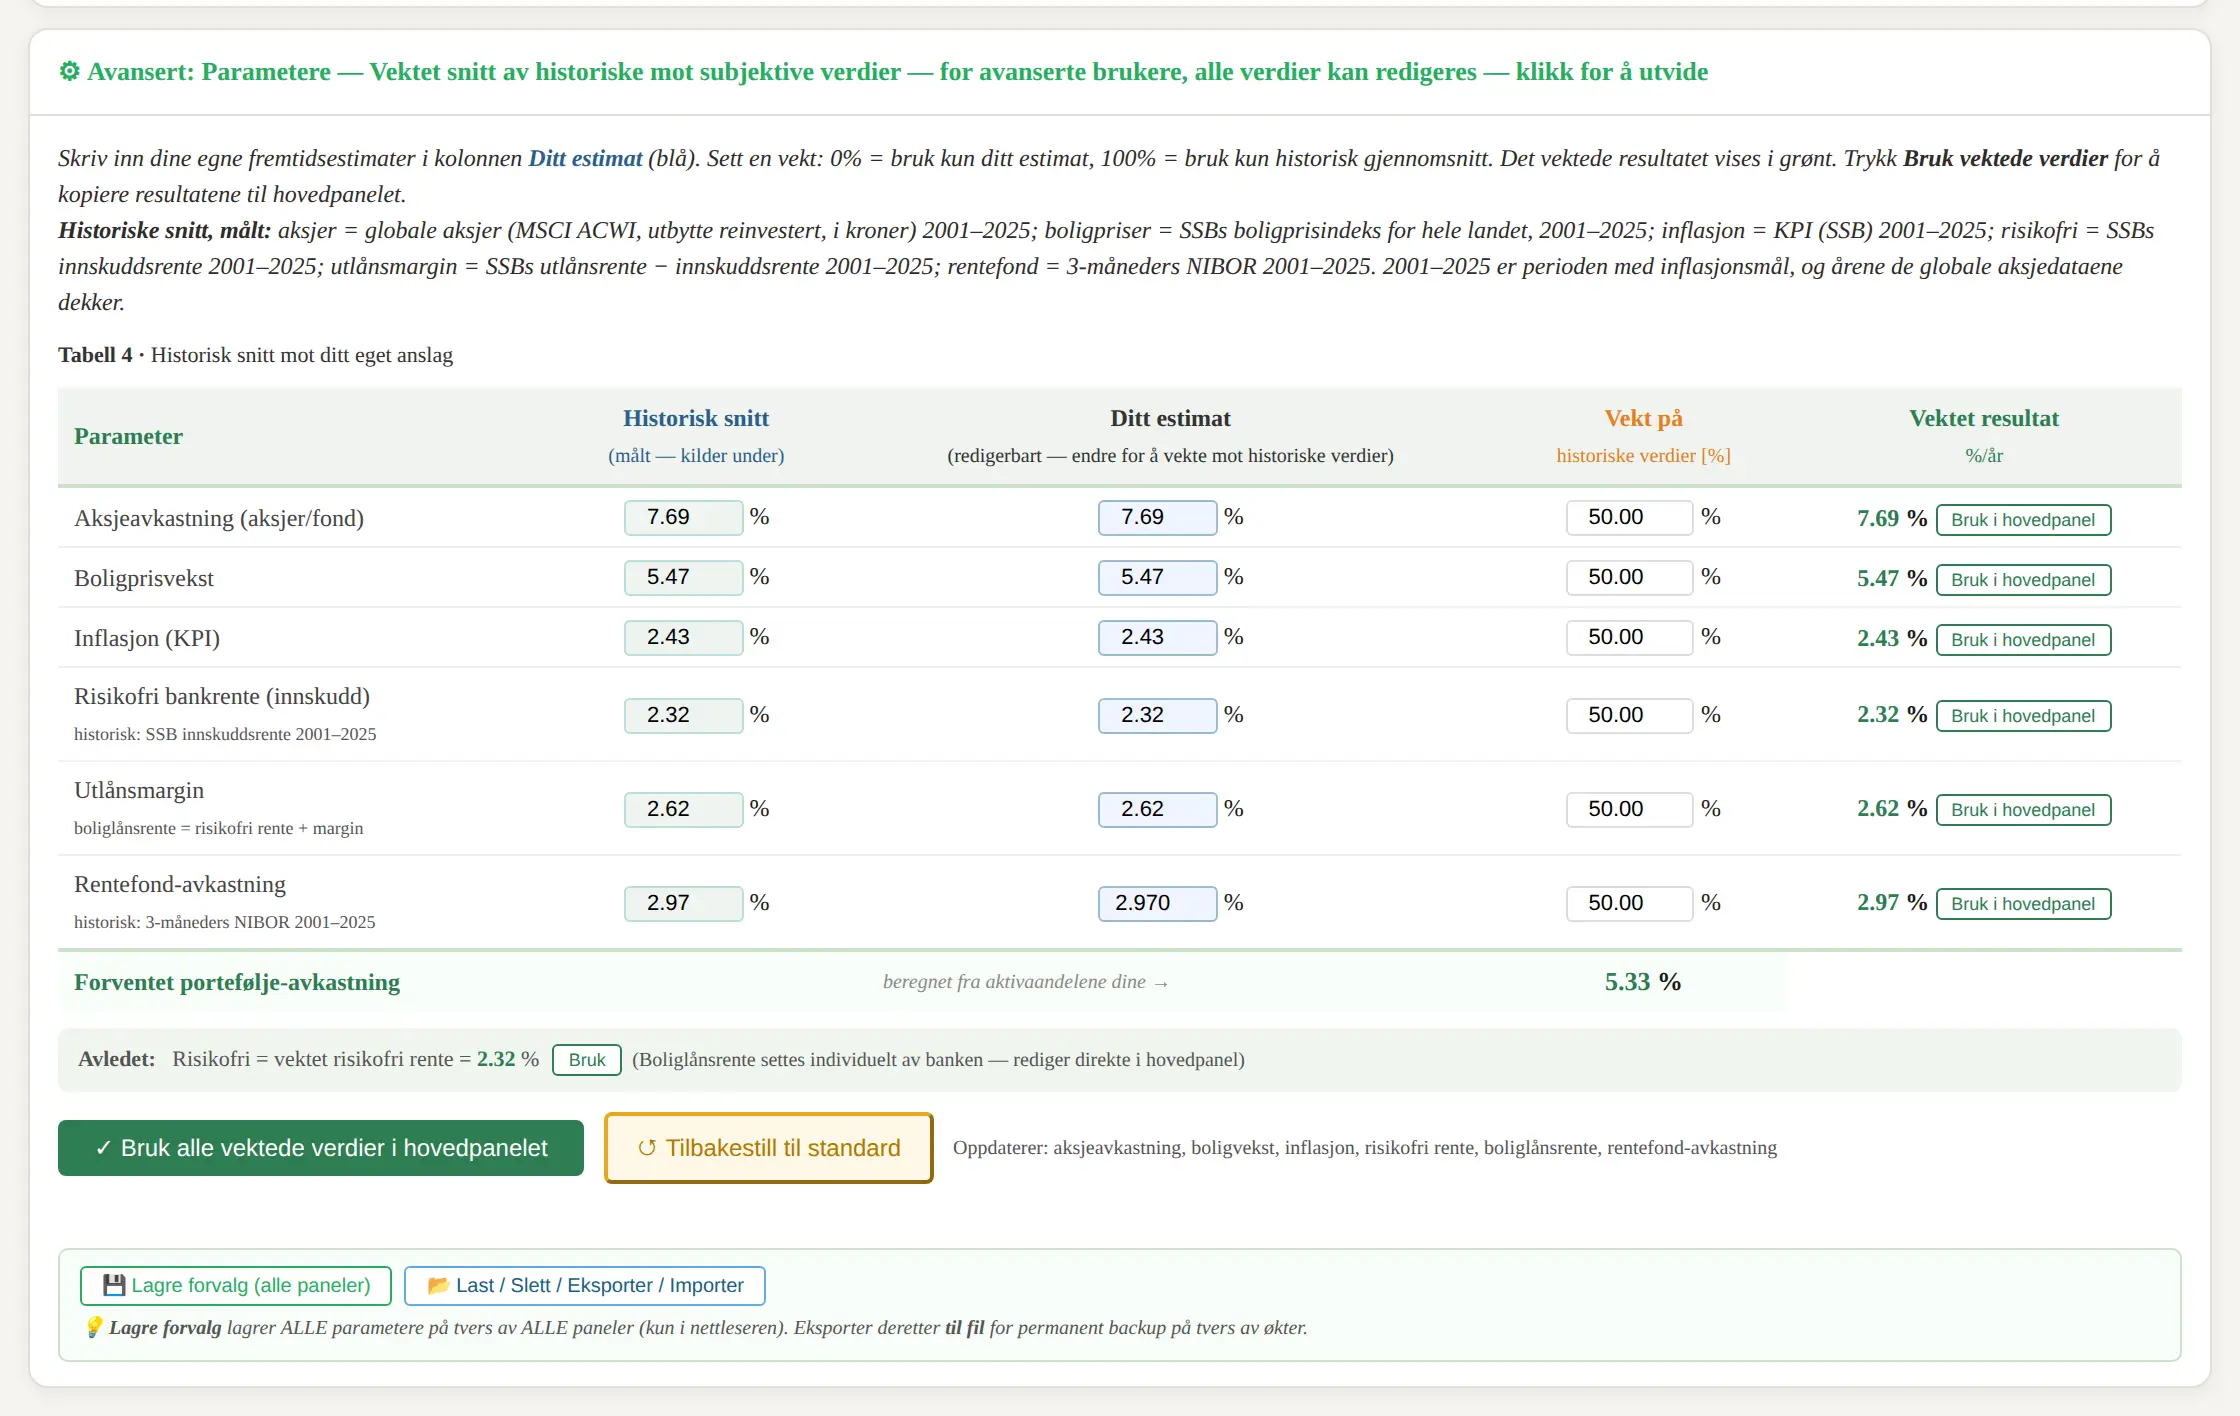
  • Avanserte innstillinger: vekt egne estimater mot historiske snitt for hver parameter (boligprisvekst, fondsavkastning, inflasjon, risikofri bankrente (innskudd), bankmargin og rentefond)
  • Modellerer leieinntekt på sekundærbolig — skattlagt på overskuddet, slik reglene er: vedlikehold, felleskostnader og eiendomsskatt er fradragsberettiget mot leien, og et underskudd gir fradrag. En fritidsbolig du leier ut og også bruker selv følger fritidsbolig-regelen i stedet: en skattefri leieinntekt per år (stiger med inflasjonen), 85 % av resten skattlegges, og ingen fradrag for hyttas kostnader
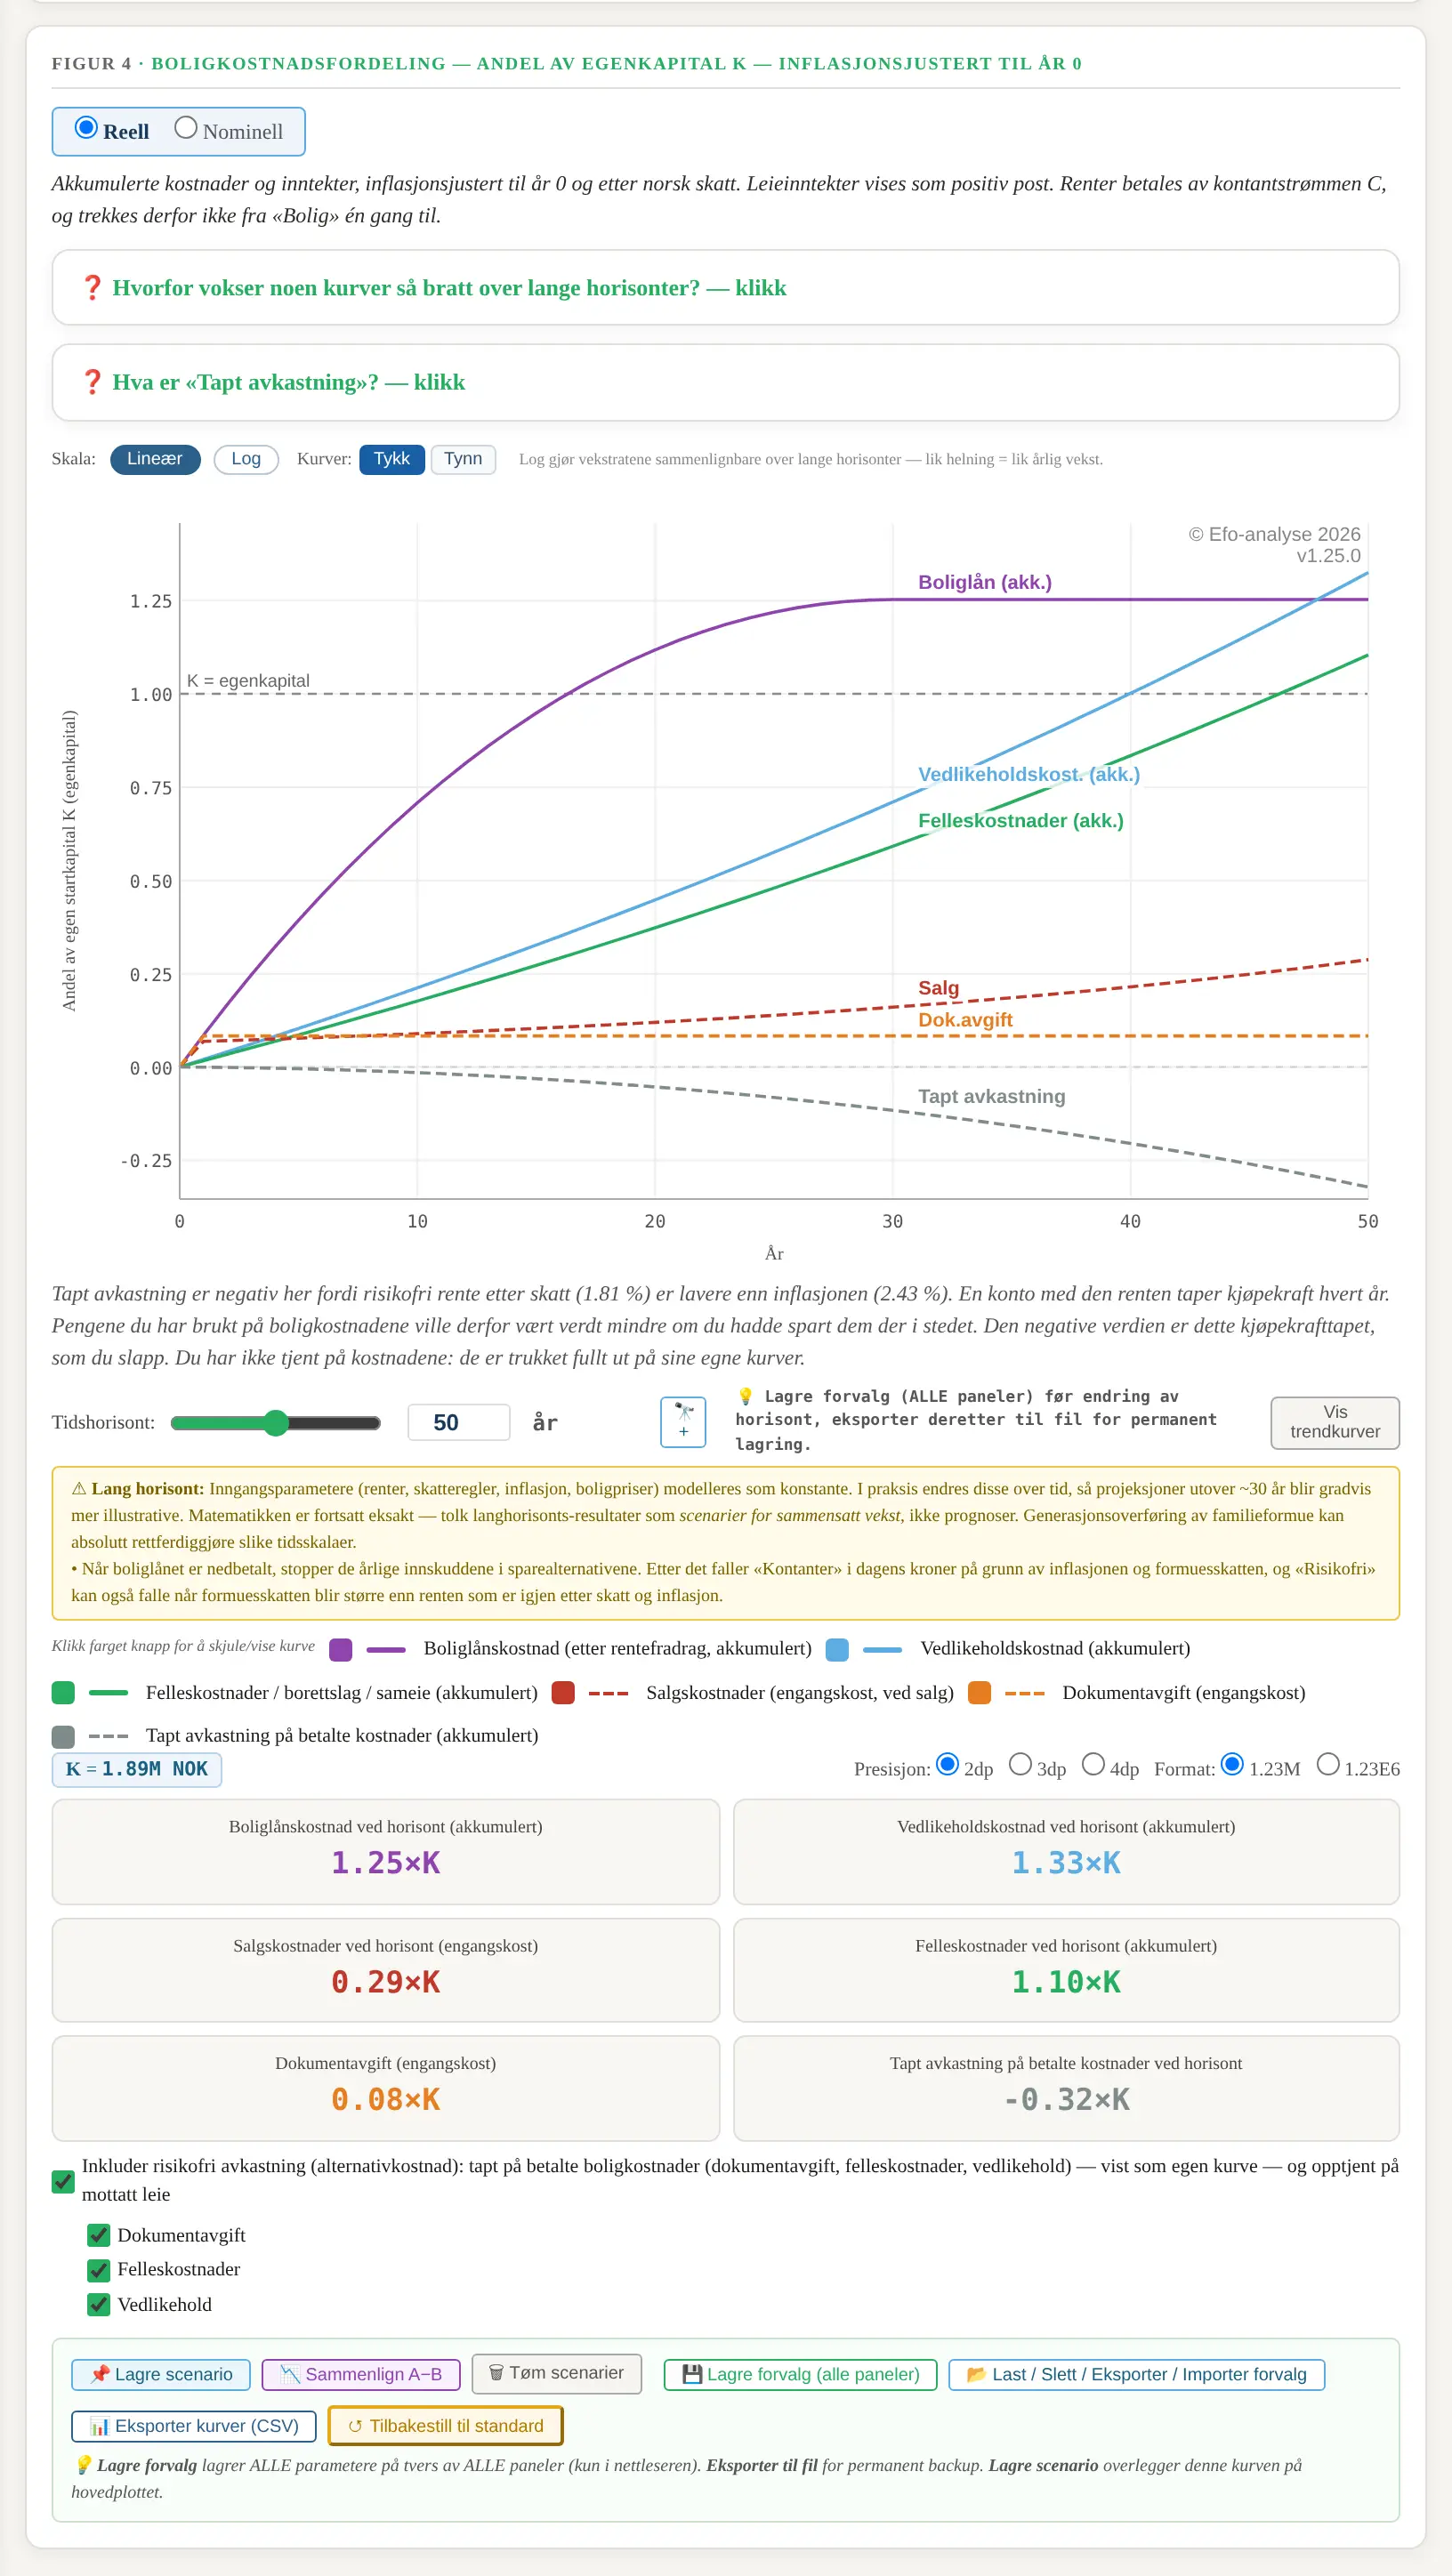
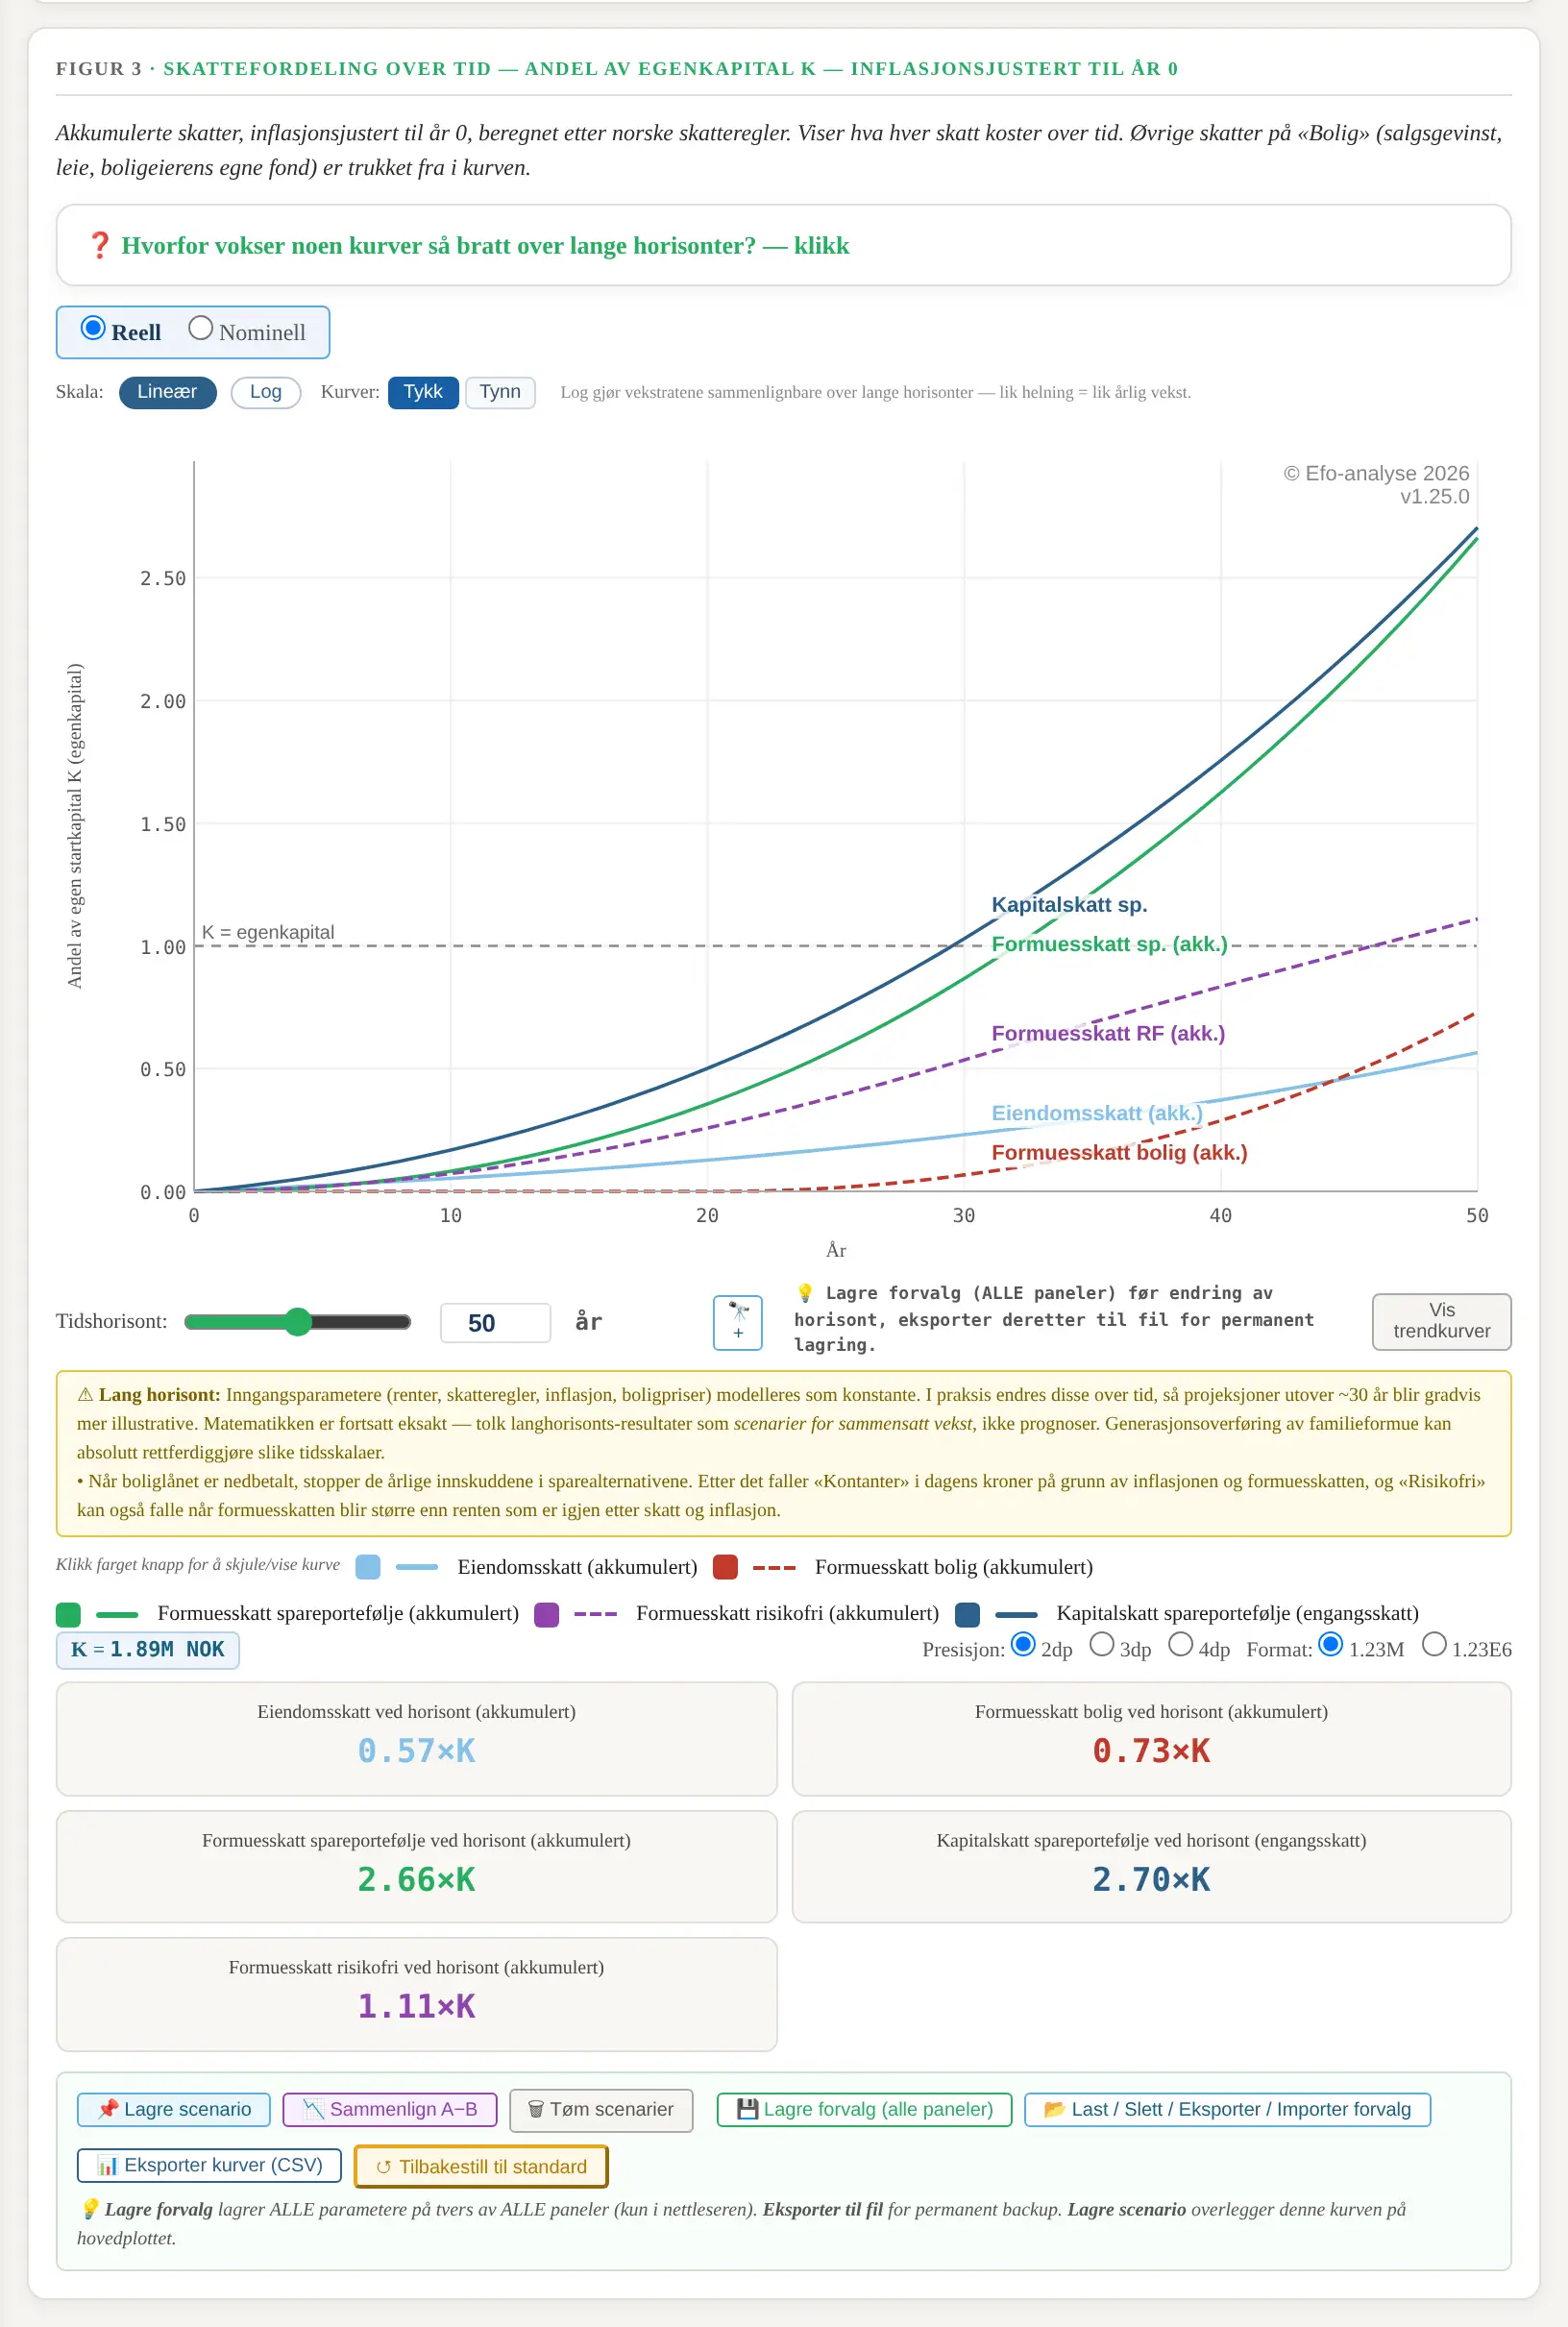
  • Detaljerte plott for skattefordeling og kostnadsfordeling over tid — skiller formuesskatt, kapitalskatt, eiendomsskatt, boliglån, vedlikehold og felleskostnader hver for seg
  • CSV-eksport av alle formues-, kostnads- og skattekurver, og av A−B-forskjellen mellom to scenarier — reelt eller nominelt, slik plottet viser, og klar for videre analyse i regneark
  • Lagrer alle panelinnstillinger som forvalg, og eksporterer dem til fil — slik at et oppsett kan hentes tilbake i en senere økt eller flyttes til en annen maskin
  • Sparekapitalen er selv en miks du setter: andel aksjefond, andel rentefond og resten i kontanter, hver med sin egen avkastning — med årlig rebalansering tilbake til de valgte andelene, som kan slås av
  • Formuesskatten er modellert i to trinn med justerbar innslagsgrense og bunnfradrag, og primærboligen verdsettes etter den norske to-trinns-regelen (25 % av verdien opp til 14 mill., 70 % over) — alle satser og grenser kan endres
  • Velg om boligen regnes som primærbolig, sekundærbolig eller fritidsbolig — de skattlegges ulikt, og sammenligningen gjøres mot den modellen du faktisk har valgt
  • Monte-Carlo-trekkene er korrelerte, ikke uavhengige: seks samvariasjoner (aksjer, rentefond, boligpris, boliglånsrente, risikofri rente, inflasjon) mot en felles rentefaktor, med datastøttede standardverdier som kan justeres, nullstilles eller slås helt av
  • Reelle eller nominelle kroner velges uavhengig for hvert av de fem plottene — hovedplott, skatteplott, kostnadsplott, boligprisfallene og rentehistorikken
  • Skatte- og kostnadsplottene har sine egne scenariesett og sin egen A–B-sammenligning, uavhengig av hovedplottet — så en skattevirkning kan sammenlignes for seg
  • Enkel eller avansert visning: alt er synlig fra start, og ett klikk skjuler de avanserte feltene for den som bare vil ha svaret — verdiene i dem regnes fortsatt med
  • Trådkors i plottene — les av eksakt verdi for hver kurve i et hvilket som helst år, i stedet for å måtte anslå fra aksene
  • Slå enkeltkurver av og på — bolig, bolig med utleie, spareportefølje, risikofri bankrente og kontanter — for å se to alternativer mot hverandre uten støy fra de andre
  • Lånevilkårene er dine egne: boligpris, egenkapitalandel, nedbetalingstid og lånerente — egenkapitalen og lånebeløpet følger av prisen og andelen du velger
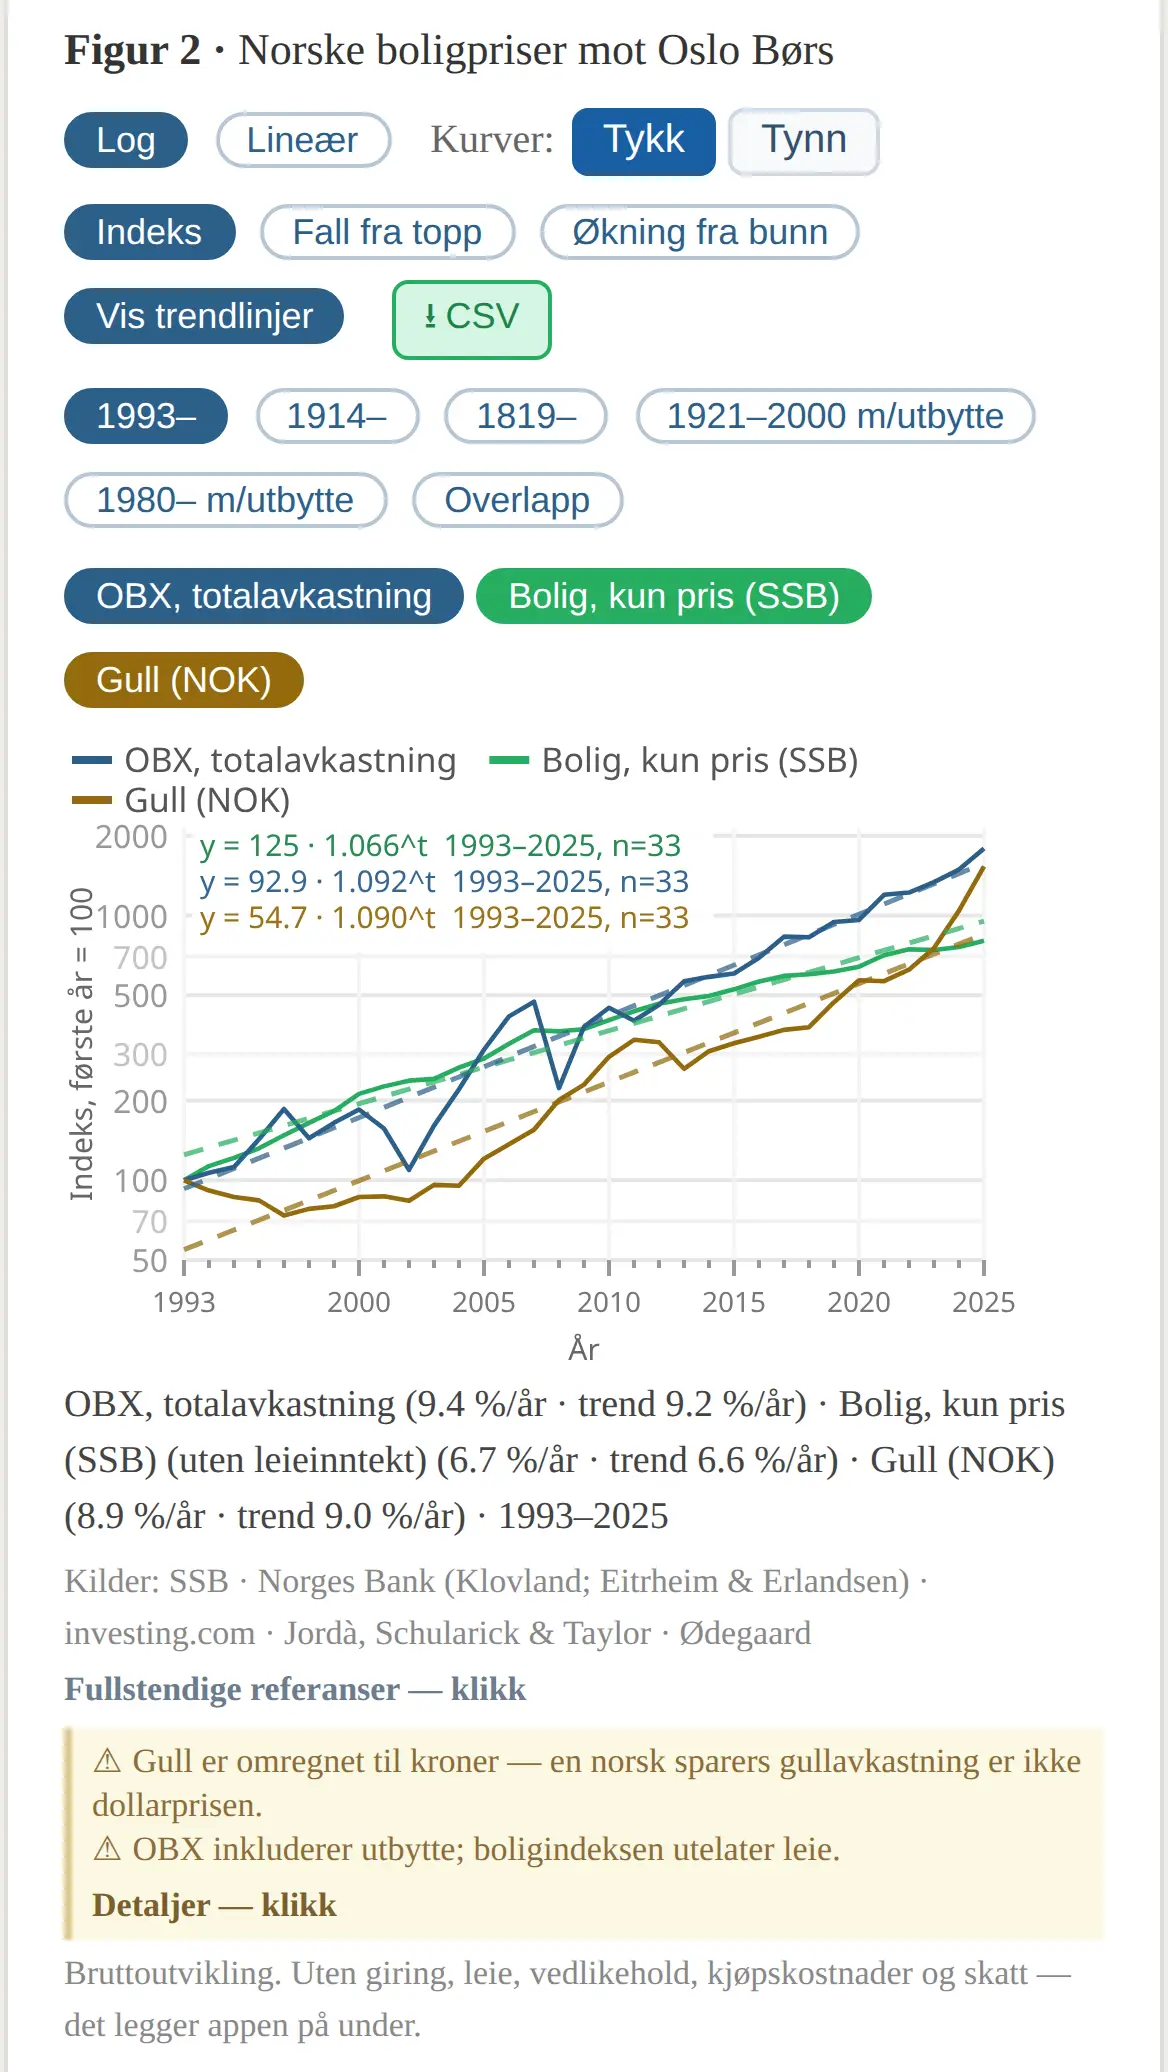
  • Boligpriser mot Oslo Børs og gull, tegnet før du taster inn noe (Figur 2), med seks tidsvinduer: 1993–2025 (SSB mot OBX), 1914–2000 (Norges Banks boligindeks mot en bred Oslo Børs-indeks), 1819–2023 for boligprisene alene, 1921–2000 og 1980–2024 med utbytte og leie (totalavkastning på begge sider; for bolig til 2020), og et overlappsvindu der begge instrumenter vises samtidig. Hver kurve kan leses som indeks, som fall fra topp eller som økning fra bunn — så et boligfall og et børskrakk kan sammenlignes direkte i stedet for å gjettes fra to nivåkurver. Gull er omregnet til kroner — en norsk sparers gullavkastning er ikke dollarprisen. Hver kurve kan slås av og på, og alt kan lastes ned som CSV. Kildene står i plottet, og seriene skjøtes aldri sammen til én linje: der to instrumenter måler det samme, vises de som to kurver. Det er bruttoutvikling — uten giring, leie, vedlikehold, kjøpskostnader og skatt, med ett unntak: totalavkastningskurven for bolig tar med leie fratrukket vedlikehold. Nettopp derfor står den øverst: det er der du begynner, og alt det andre legger verktøyet på under
  • Logaritmisk eller lineær akse på fire av plottene — formuesplottet, boligprisplottet, skatteplottet og kostnadsplottet. Lineær sammenligner nivåer, log sammenligner vekstrater: lik helning er lik årlig vekst, og et fall på 50 % ser like stort ut uansett hvor det skjer. Over lange horisonter er det forskjellen på en lesbar kurve og en flat strek
  • I logmodus skrives veksten ut per kurve, og de to tallene er ikke det samme: veksten i det akkumulerte beløpet (årets beløp delt på det som alt er betalt) og effektiv sats siste år (årets beløp delt på grunnlaget den ilegges). For kapitalskatt kan de to skille seg flere ganger fra hverandre. Begge formlene står i plottet, og engangskostnader er merket som det — de har ingen årlig sats. Punkter en logaritmisk akse ikke kan vise (år 0, og eventuelt negativ netto) telles og oppgis, aldri bare utelates
  • De to vekstpåslagene er dine: drift og vedlikehold vokser med inflasjon + δ (standard 1.09 pp, målt fra SSBs byggekostnadsindeks mot KPI 1990–2025), husleien med inflasjon + δ (standard 0 — norsk husleie har fulgt prisnivået, og fortegnet på avviket skifter mellom delperioder). Begge kan endres, og målingen bak standardverdien står bak «Detaljer»
Porteføljekalkulator

Hva verktøyet kan gjøre

  • Estimerer matematisk optimal vekting mellom ulike fond eller ulike aksjer ved hjelp av Sharpe, Sortino eller yield-risk-forhold
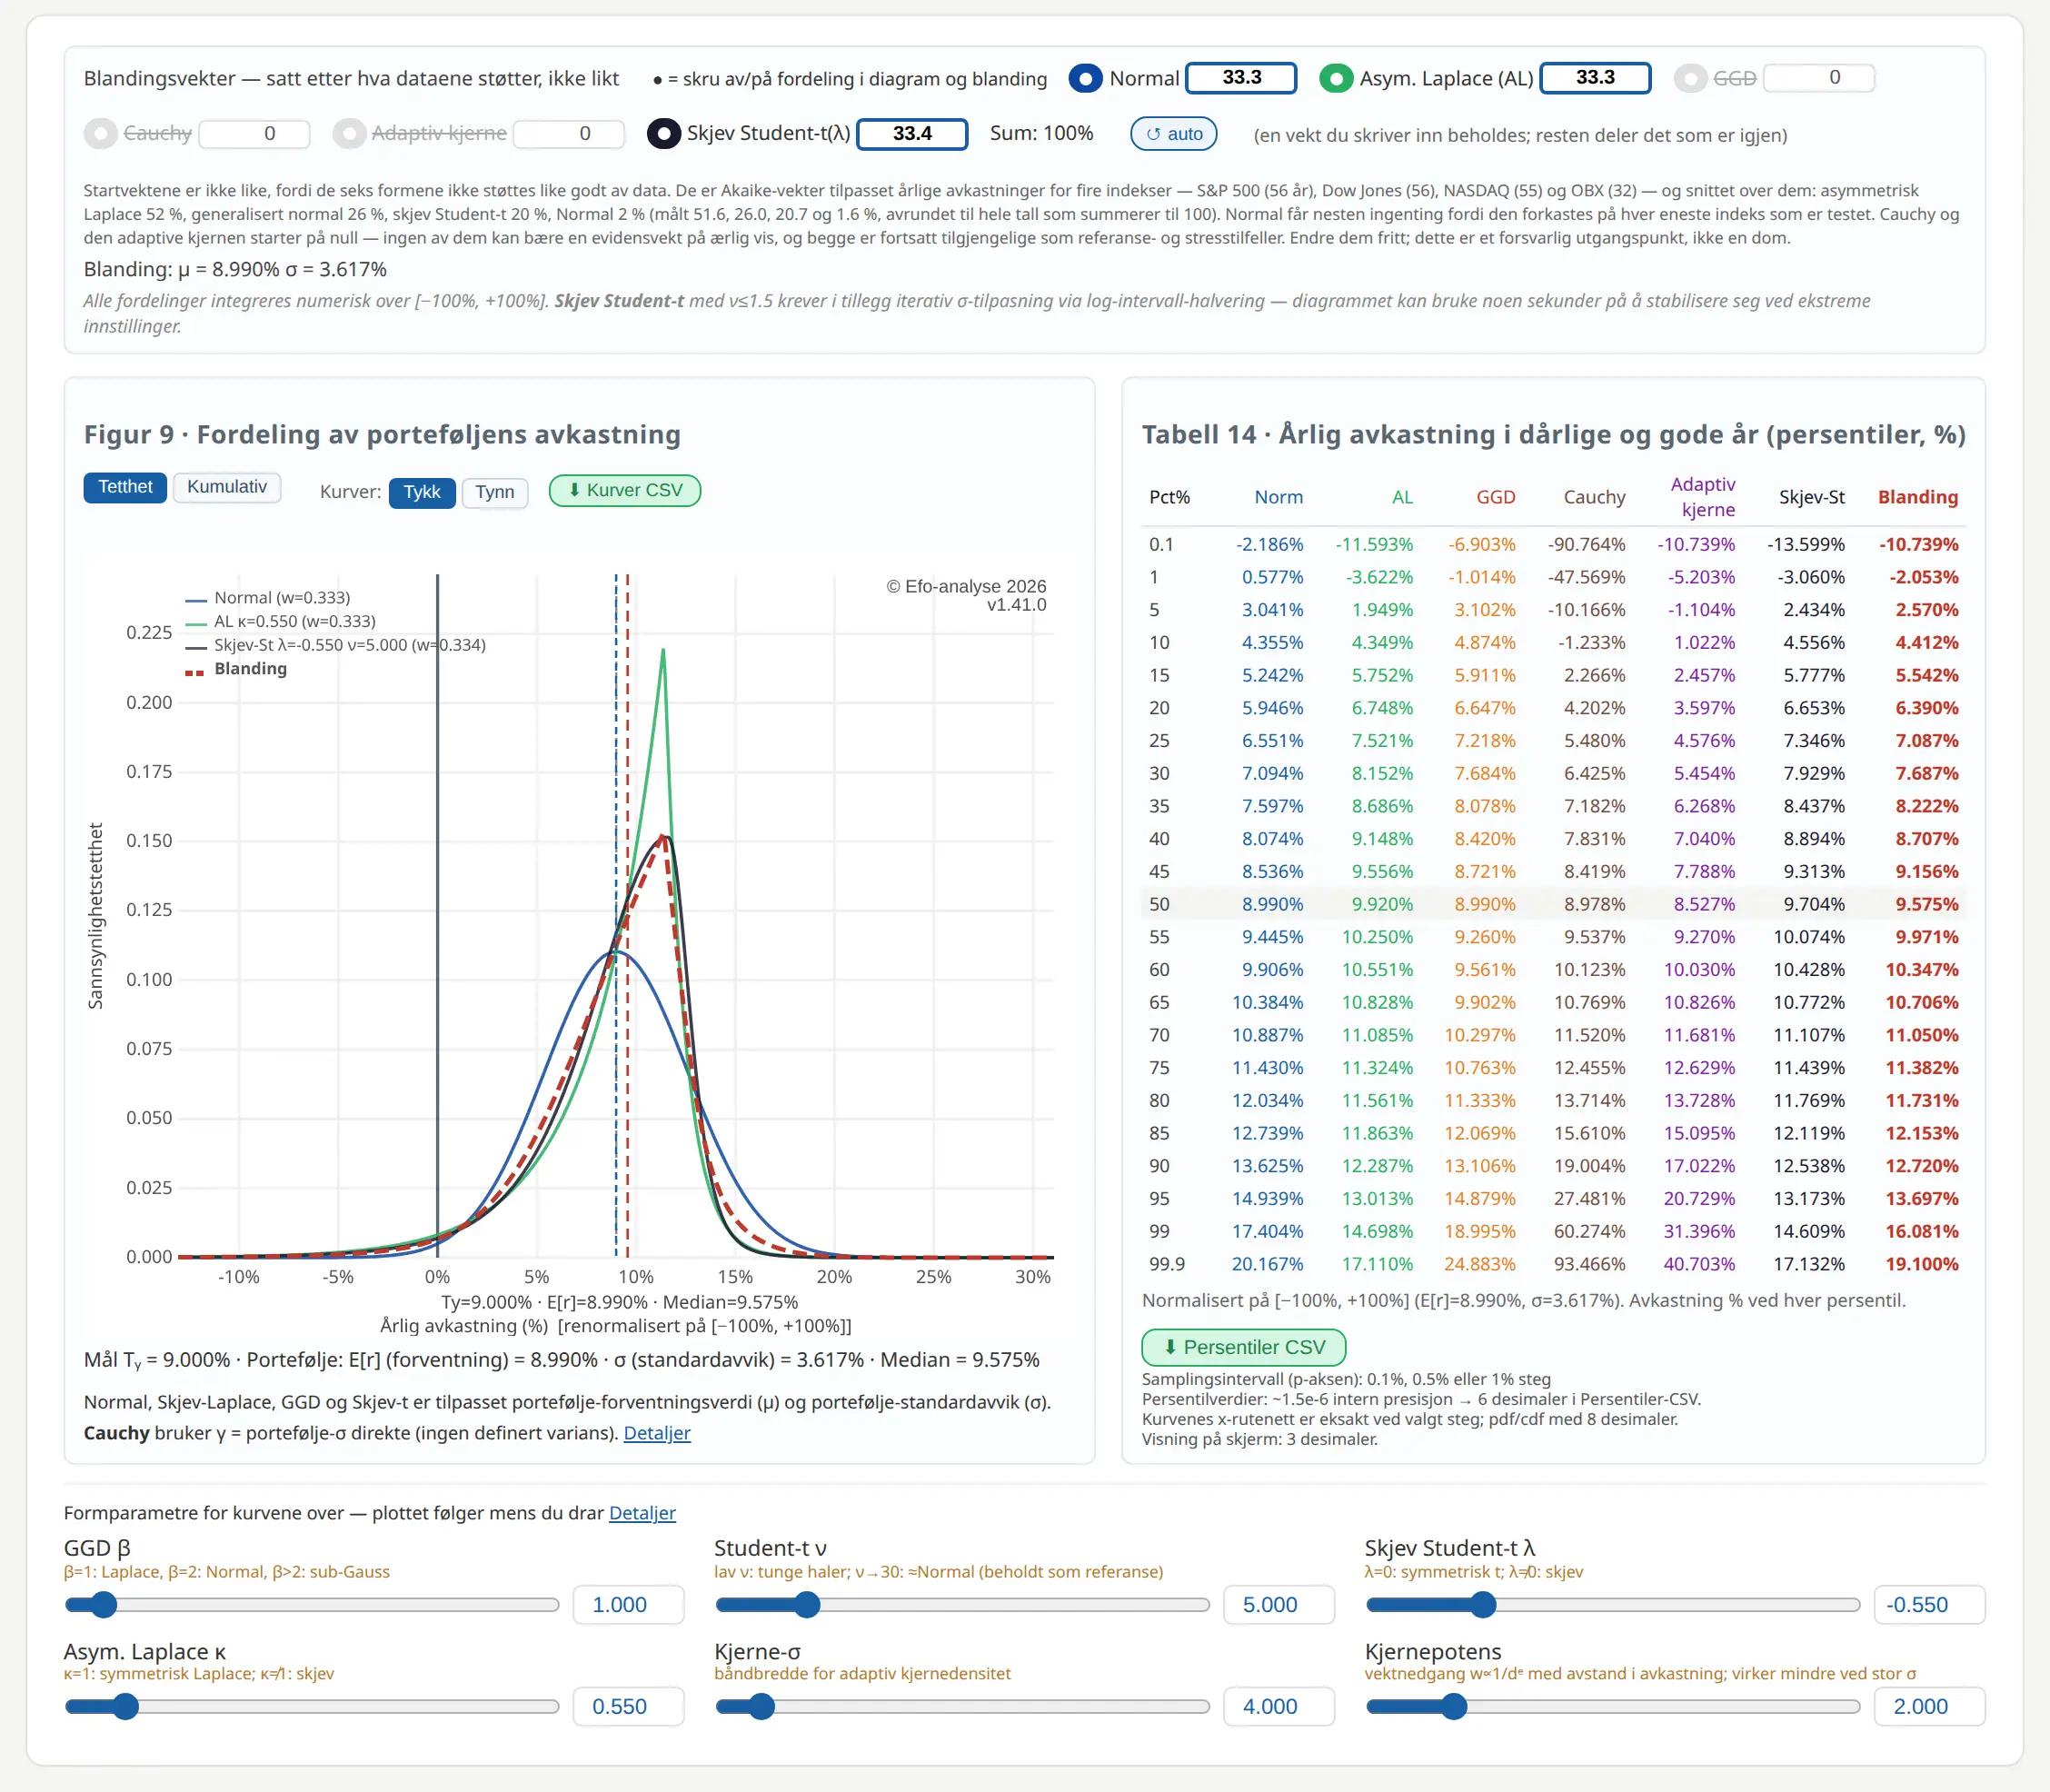
  • Viser seks sannsynlighetsfordelinger for årlig avkastning og en brukervektet blanding: Normal, Asymmetrisk Laplace, GGD, Cauchy, adaptiv kjerne, Skewed Student-t (ν > 0)
  • Risikobidrag per fond: hvor porteføljens σ faktisk kommer fra — et fond kan være 4 % av pengene og over 12 % av risikoen. Bidragene summerer eksakt til 100 % (Eulers teorem, ikke en tilnærming), og to enkelttall — diversifiseringsgrad (hvor mye korrelasjonene demper risikoen) og effektivt antall posisjoner (hvor spredt vektene er)
Alle funksjoner — i detalj
  • Markedssyn: du oppgir hva du tror aksjer og kreditt gir over risikofri rente, og hvert fond får sin egen prior fra sine egne eksponeringer, μ₀ = R_f + β_aksje·(aksjepremie) + β_kreditt·(kredittpremie). Hvor hardt synet biter avgjøres ikke av en vekt du gjetter, men av n₀ = σ²/σ₀² — hvor mange år med data synet tilsvarer. Tre ferdige syn, eller ditt eget
  • Tilbakefylling for ulik historikklengde: et fond med få år er ikke bare målt mer usikkert, det er målt over en annen del av syklusen. Forskjellen hentes fra fond med lengre historikk og vektes med ρ² fra korrelasjonsmatrisen (bare positiv ρ — et negativt korrelert fond bidrar ikke), så et nært beslektet fond dominerer og et urelatert bidrar nesten ingenting
  • Modellér manglende år (eksperiment): et ungt fond får risikoen sin målt over en håndfull rolige år. Du kan spørre hva om fondet hadde eksistert gjennom årene det gikk glipp av, ved å låne det den serien som passer best til fondet faktisk gjorde (verktøyet velger den blant 17 medfølgende serier, 8 av dem renter). Svaret forteller om INDEKSEN, ikke om fondet, og de lånte årene står merket som hva-om i tabellen. Verktøyet avviser å gjøre det når de lånte årene ville tilføre σ mer usikkerhet enn σ allerede bærer av å være målt på n år, eller når indeksen forklarer for lite av fondets bevegelser — og det sier hvilken prøve som strauk
  • Risikopanel som summerer til 100 %: hva du eier, hvor mye det kan falle, hvor lang tid det historisk har tatt å hente det inn igjen, og hva du får betalt for å bære det — delt på aksjeeksponering, kreditteksponering og et oppgitt uberegnelig restledd. Fallene er forankret i målte hendelser, ikke i σ
  • Historikken bak tallene er oppgitt, ikke antydet, og den følger med verktøyet: Robert Shillers månedlige S&P 500-serie med utbytte og inflasjon (1871–2026), månedlige nivåer for S&P 500 og Dow Jones (fra 1970), NASDAQ (fra 1971) og OBX (fra 1993), til 2026, gullprisen (1833–2026), en bred Oslo Børs-indeks fra Klovland/Norges Bank (1914–2001), OBX som prisindeks uten utbytte (2004–2026), MSCI ACWI og MSCI Europa med netto utbytte i kroner (fra 2000), USD/NOK-kursen (fra 1914), norsk KPI fra Norges Banks historiske konsumprisindeks (1820–1920) skjøtet til SSB (1921–2025) og Norges Banks renter — diskontoen fra 1818 og styringsrenten fra 1991. Porteføljen din optimeres ikke på dem — det gjøres på historikken til fondene du selv eier — men de setter hvor usikkert et markedssyn får være, de gir sammenligningstallene, og de måler hvor feil innhentingsanslaget har vært
  • Antakelse om kredittkrise (valgfri): legger en antatt misligholdsrisiko på porteføljen — du velger fase i kredittsyklusen; den treffer hvert fond gjennom kreditteksponeringen du setter og gjennom fondets aksje-β (et valgt nivå; det målte kan tas i bruk med ett klikk), og øker risikoen (σ) uten å endre forventet avkastning. Av som standard: antakelsen er din, ikke appens
  • Tre metoder for å estimere fonds standardavvik σ: Utvalg (Bessel-korrigert), EWSD (eksp. vektet, λ-justerbar), WSD (winsorisert)
  • Sju metoder for å estimere fonds forventning E[r]: aritmetisk gjennomsnitt, empirisk Bayes-krymping (egen vekt per fond), geometrisk gjennomsnitt, Bayesiansk med justerbar prior, eksponentielt vektet, tilbakefylling for ulik historikklengde og rente + margin for rentefond — pluss manuell overstyring per fond
  • CSV-import fra fil — eller bruker det inkluderte eksempeldatasettet som utgangspunkt
  • Korrelasjonsmatrise med Pearson og robust krymping (per par, Ledoit–Wolf-aktig), PSD (positiv-semidefinitt)-sjekk og korrigering
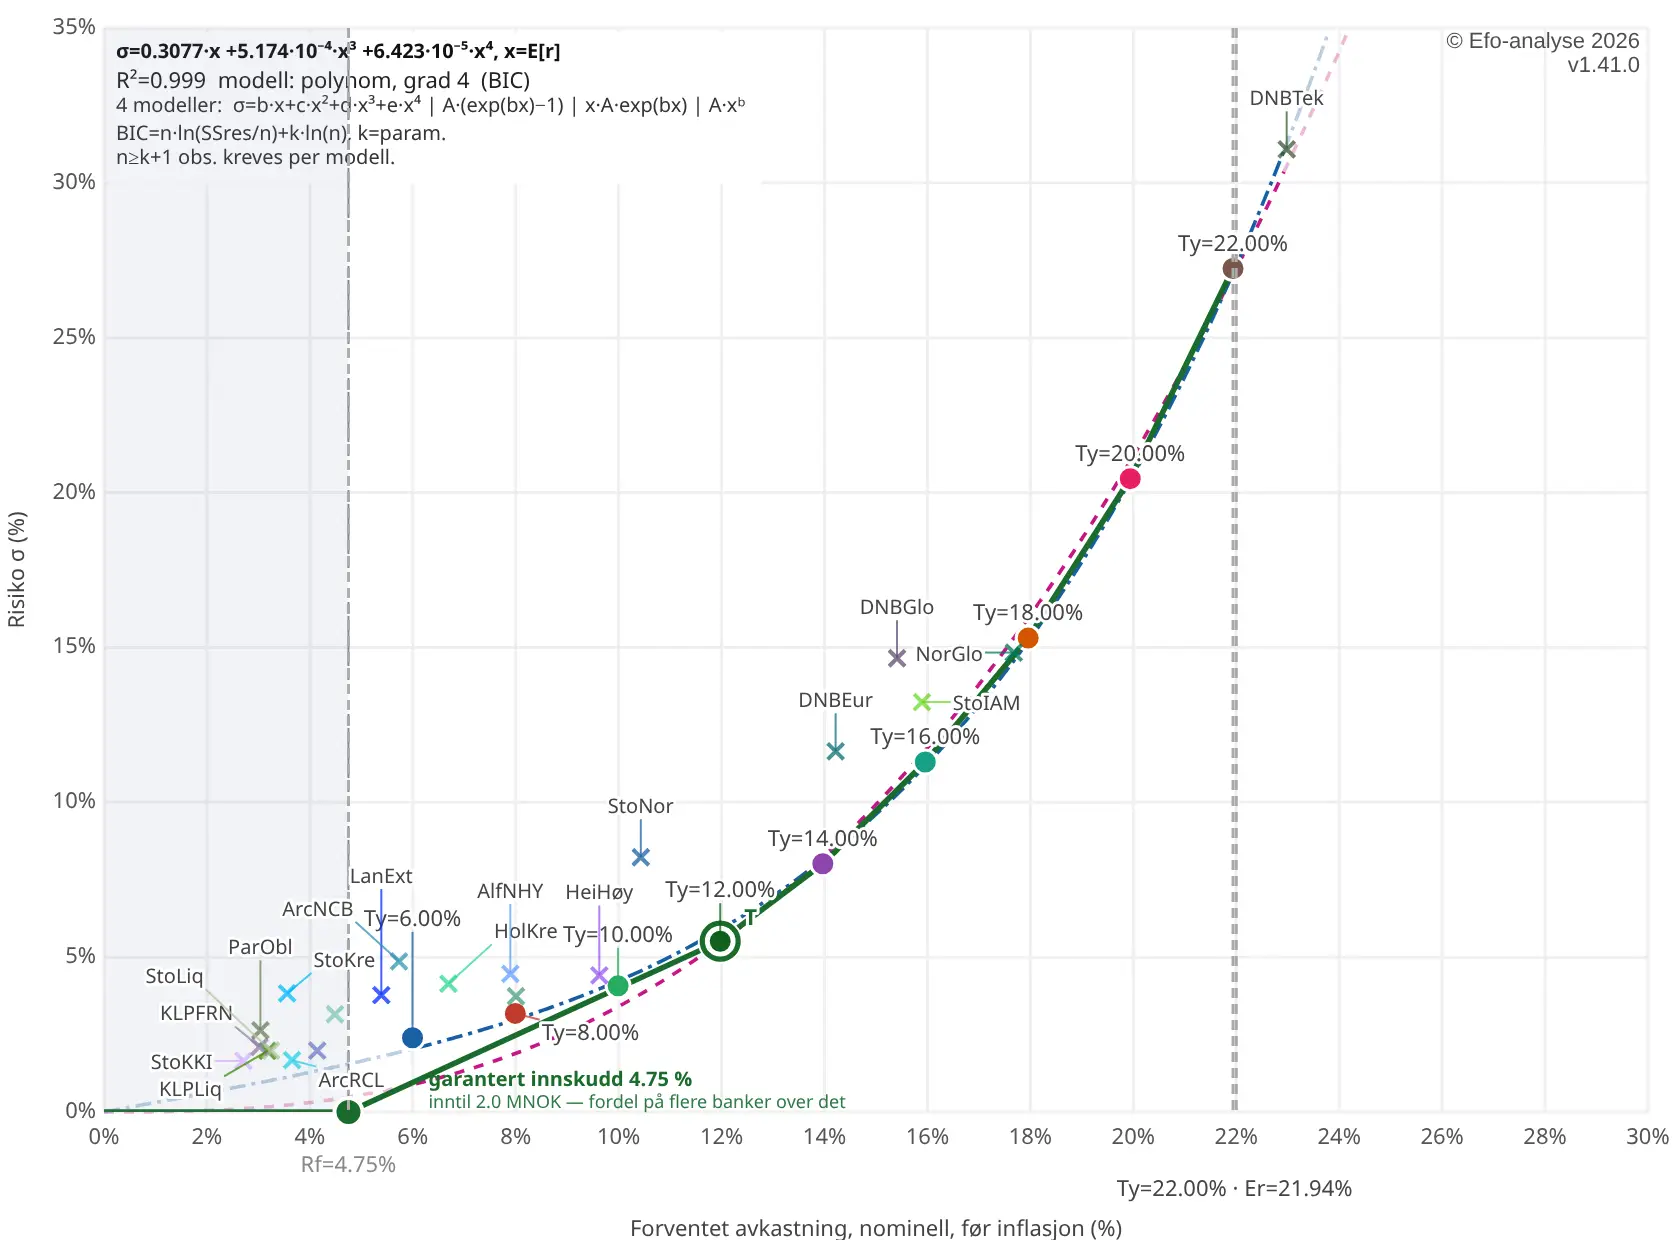
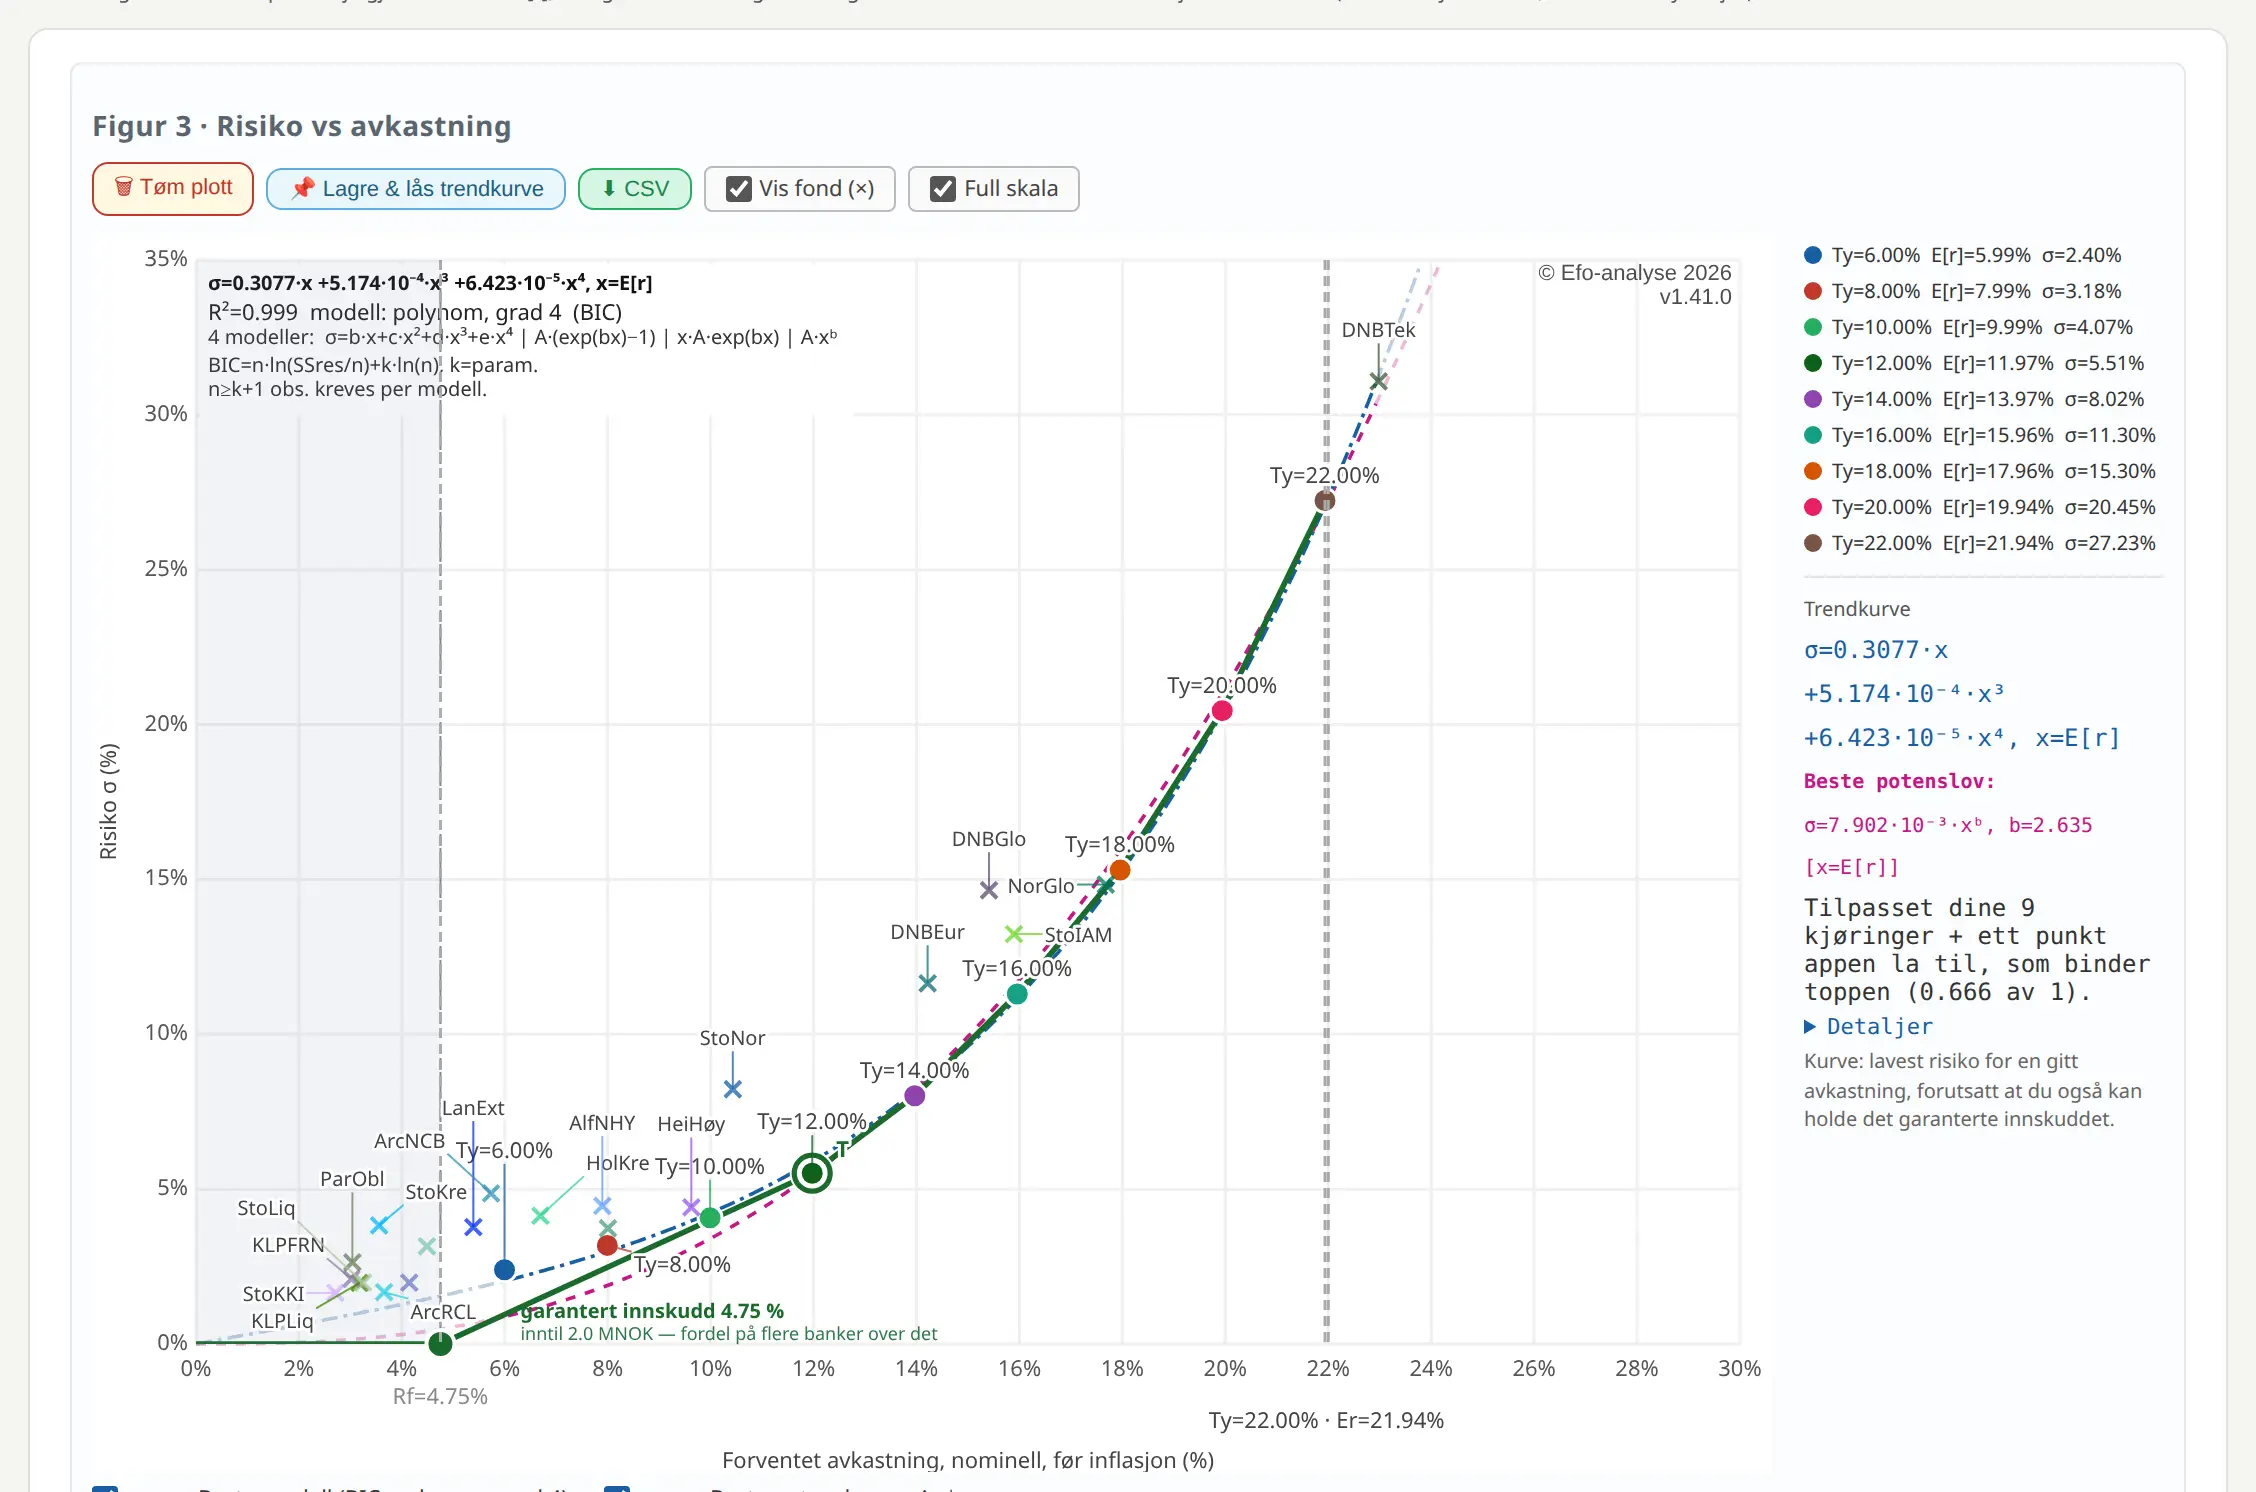
  • Risiko mot avkastning-plott over flere optimeringskjøringer, med en trendkurve gjennom punktene som BIC (Bayesiansk informasjonskriterium) velger blant fire konvekse former (polynom av grad 1–4, to eksponentialformer og en potensform) — visualiserer den effisiente fronten
  • Estimerer årlige tapssannsynligheter (P(<0 %), P(<−10 %), P(<−20 %), P(<−30 %), P(<−40 %), P(<−50 %)) per fordeling, og en Monte Carlo-beregnet kumulativ tapssannsynlighet — sjansen for at den sammensatte N-års avkastningen er under −X %
  • Tapstabellen måler tap mot det du selv velger — mot fjoråret, mot beløpet du satte inn, eller mot den høyeste verdien porteføljen har hatt — med fem beregningsmåter: ingen år under grensen, minst ett år under, største fall fra start, sammensatt N-års avkastning under grensen, og verste fall fra en toppnotering
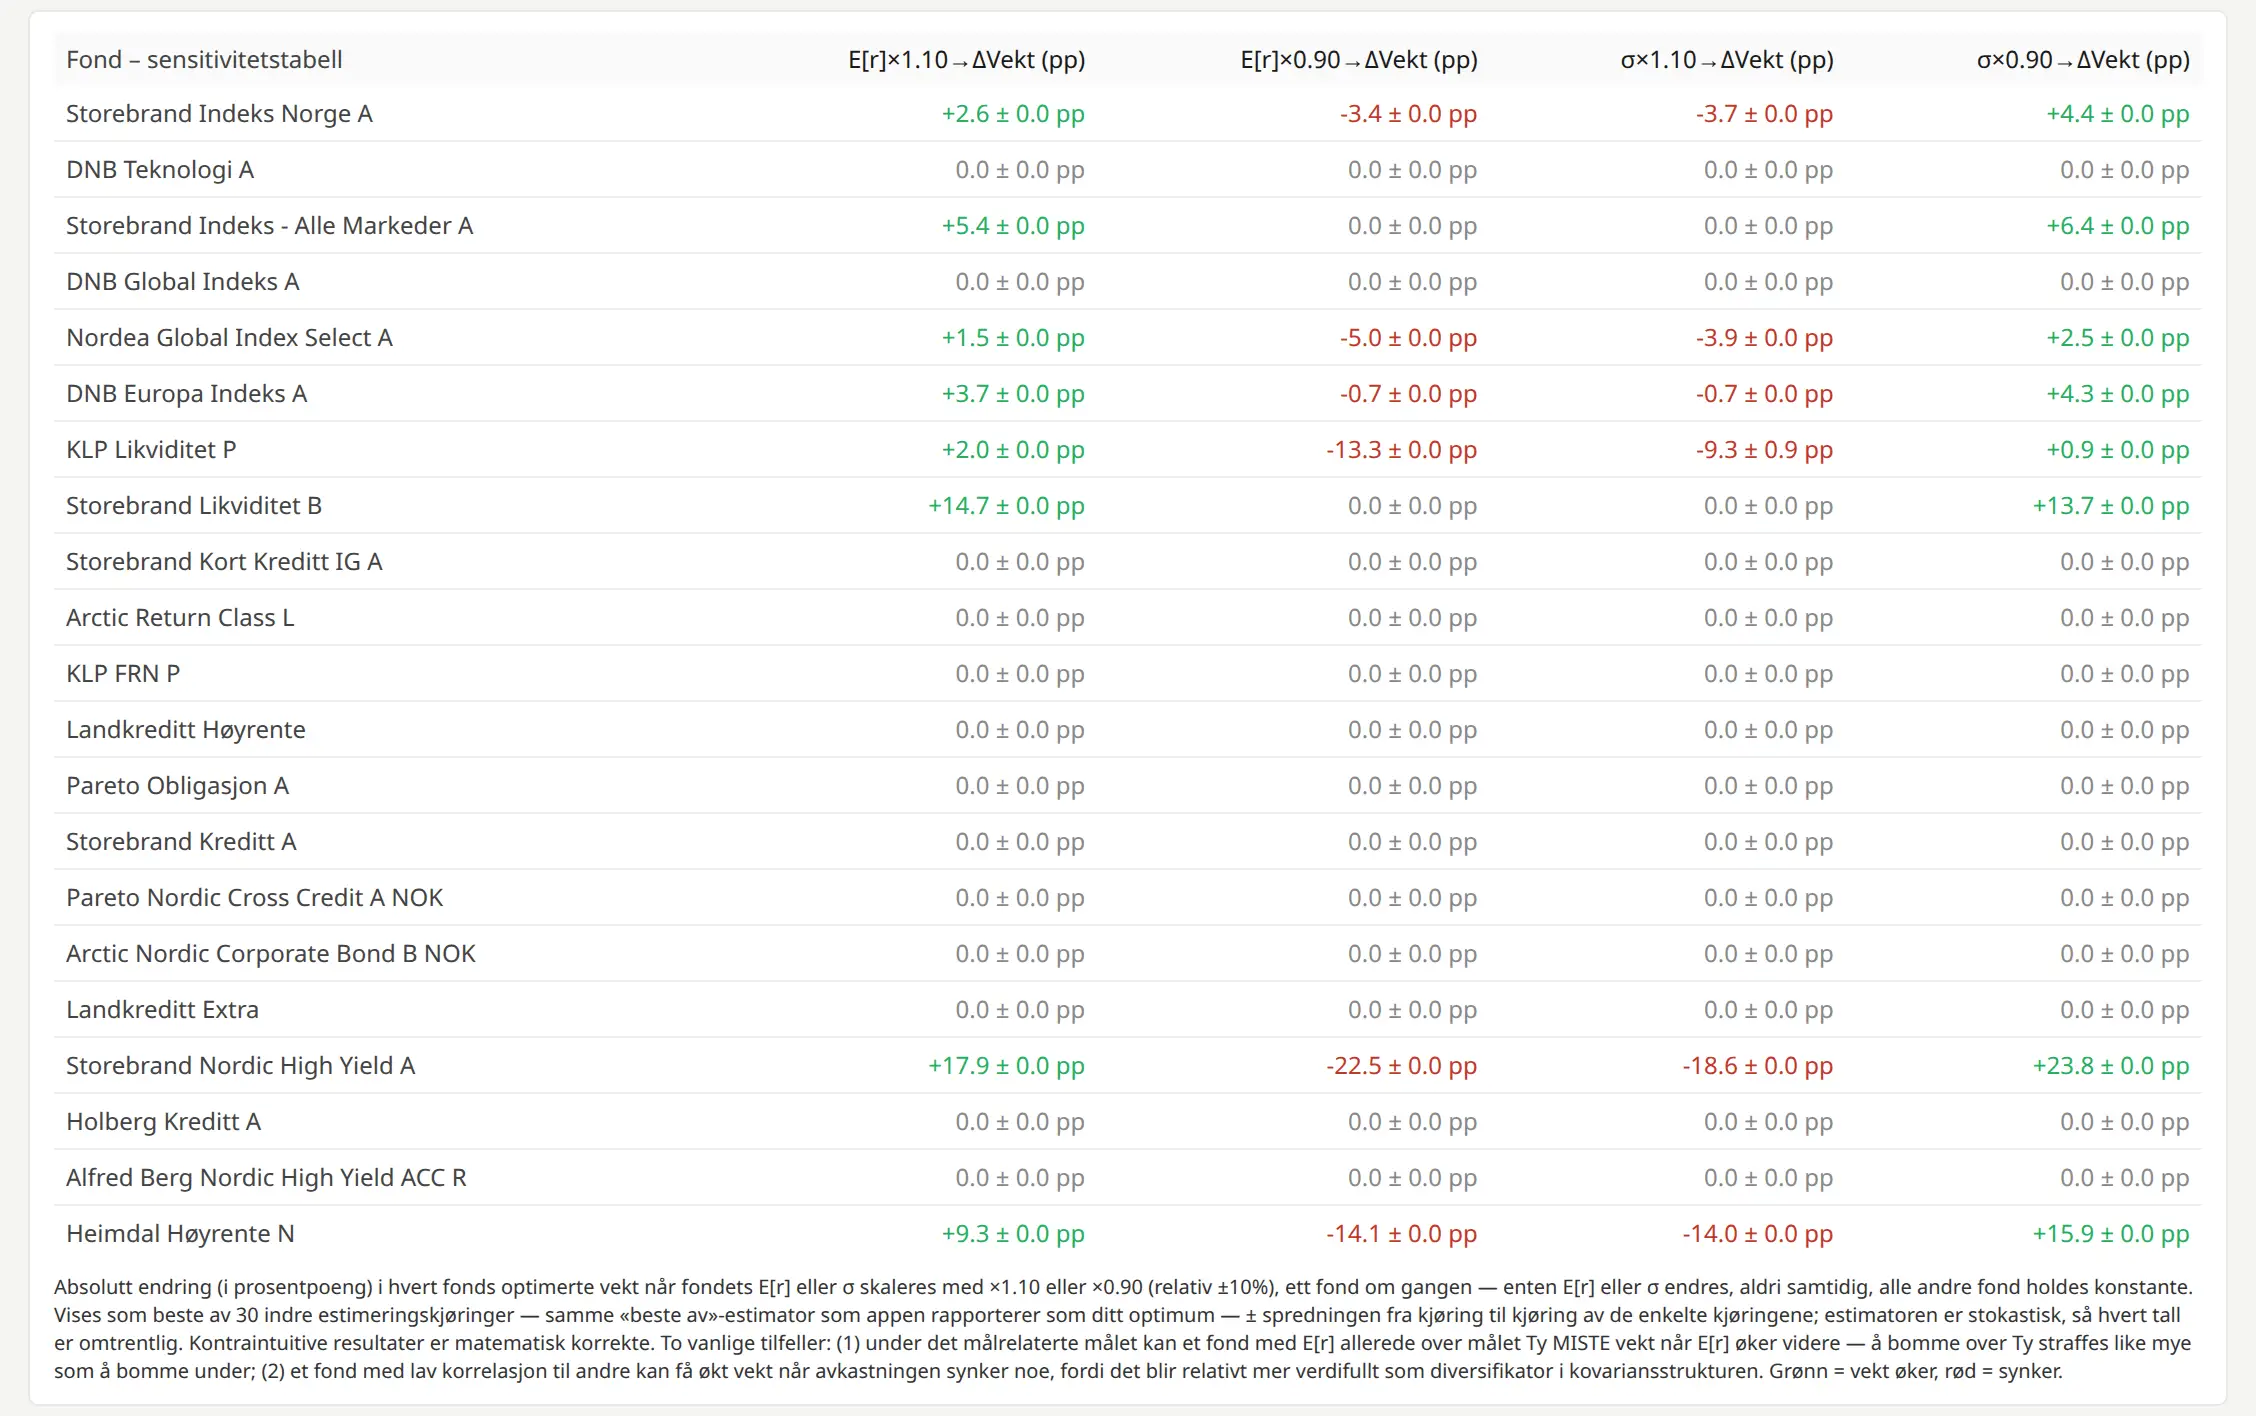
  • Sensitivitetsanalyse ±10 % per fond — viser hvordan optimale vekter endres når et fonds forventningsverdi E[r] eller standardavvik σ justeres
  • Tre søkealgoritmer for hver objektivfunksjon: tilfeldig søk, akselerert gradient, Steg-gradient — hver kjøring starter på nytt mange ganger fra ulike punkter og beholder det beste resultatet, for robusthet mot lokale optima
  • Persentil-tabell (0.1 % til 99.9 %) for hver av de seks fordelingene og den brukervektede blandingen — viser avkastning ved hvert persentilnivå
  • CSV-eksport av alle fordelingskurver (pdf og cdf) og persentiltabeller for alle seks fordelingene og blandingen — inkludert numerisk krevende tilfeller som Skjev Student-t og adaptiv kjerne — med 6–10 gjeldende sifre etter hva hvert tall tåler (langt mer enn skjermvisningen), klar for videre analyse i regneark
  • Fester inntil tre optimeringskjøringer side om side, med alle forutsetningene som skilte dem — objektiv, Tᵧ, τ, risikofri rente, σ-valg, markedssyn, E[r]-estimator og antakelse om kredittkrise — og med risikoandel per fond, diversifiseringsgrad og effektivt antall posisjoner for hver kjøring, slik at to ulike svar kan forklares, ikke bare sammenlignes
  • Lagrer hele arbeidsoppsettet som forvalg — fond, E[r], σ, historikk og korrelasjonsmatrise — og eksporterer det til fil for å hente det tilbake senere eller flytte det til en annen maskin
  • Angrefunksjon for redigering av fond, historikk og korrelasjoner — en feiltasting i en 21×21-matrise koster ett klikk, ikke en ny import
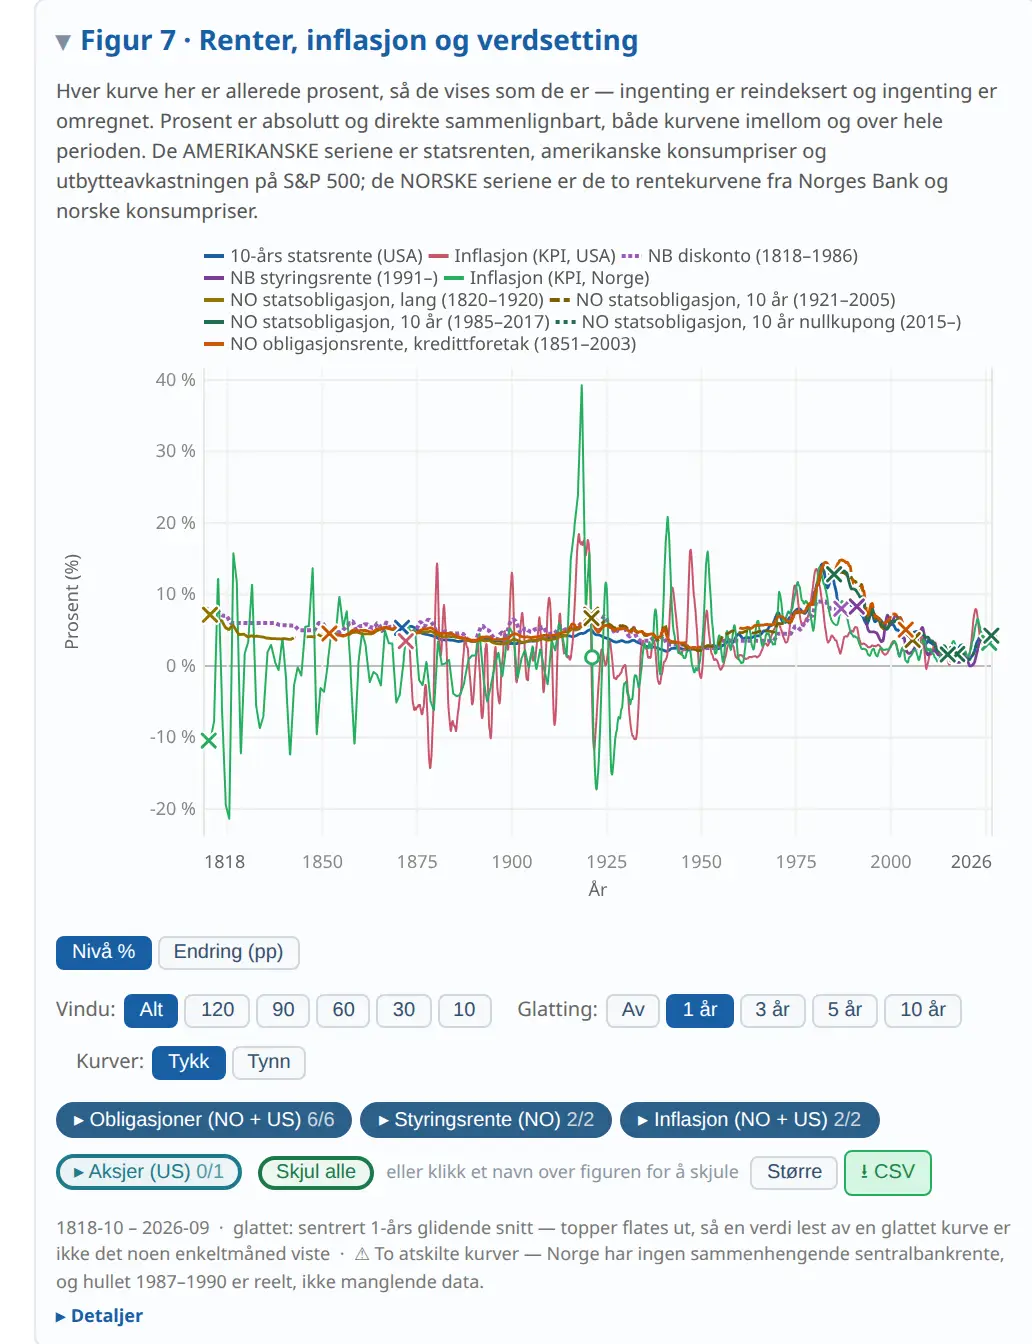
  • To markedsplott tegnet av appen selv, av dataene som følger med. Indeksutvikling for S&P 500, OBX, NASDAQ, Dow Jones, gull, S&P 500 realavkastning med utbytte, en bred Oslo Børs-indeks 1914–2001, OBX som prisindeks uten utbytte og Oslo Børs totalavkastning 1980–2024 (Ødegaard) — indeksert til 100 ved starten av vinduet, med logaritmisk, lineær, årlig endring, fall fra topp og økning fra bunn som visningsmodi, valgfritt vindu og glatting. Renter og inflasjon for amerikansk 10-års statsrente, amerikansk og norsk KPI, S&P utbytteavkastning, Norges Banks to rentekurver, norske statsobligasjonsrenter fra 1820 og obligasjonsrenten for norske kredittforetak 1851–2003 — som nivå eller endring i prosentpoeng. Alt kan lastes ned som CSV
  • Norges Bank har to rentekurver i plottet, ikke én sammenhengende: diskontoen 1818–1986 og styringsrenten fra 1991. Hullet 1987–1990 er reelt — Norge hadde ingen sammenhengende sentralbankrente i de årene — og kurvene er holdt fra hverandre i stedet for å skjøtes sammen til én linje som ville sett hel ut og vært det ikke

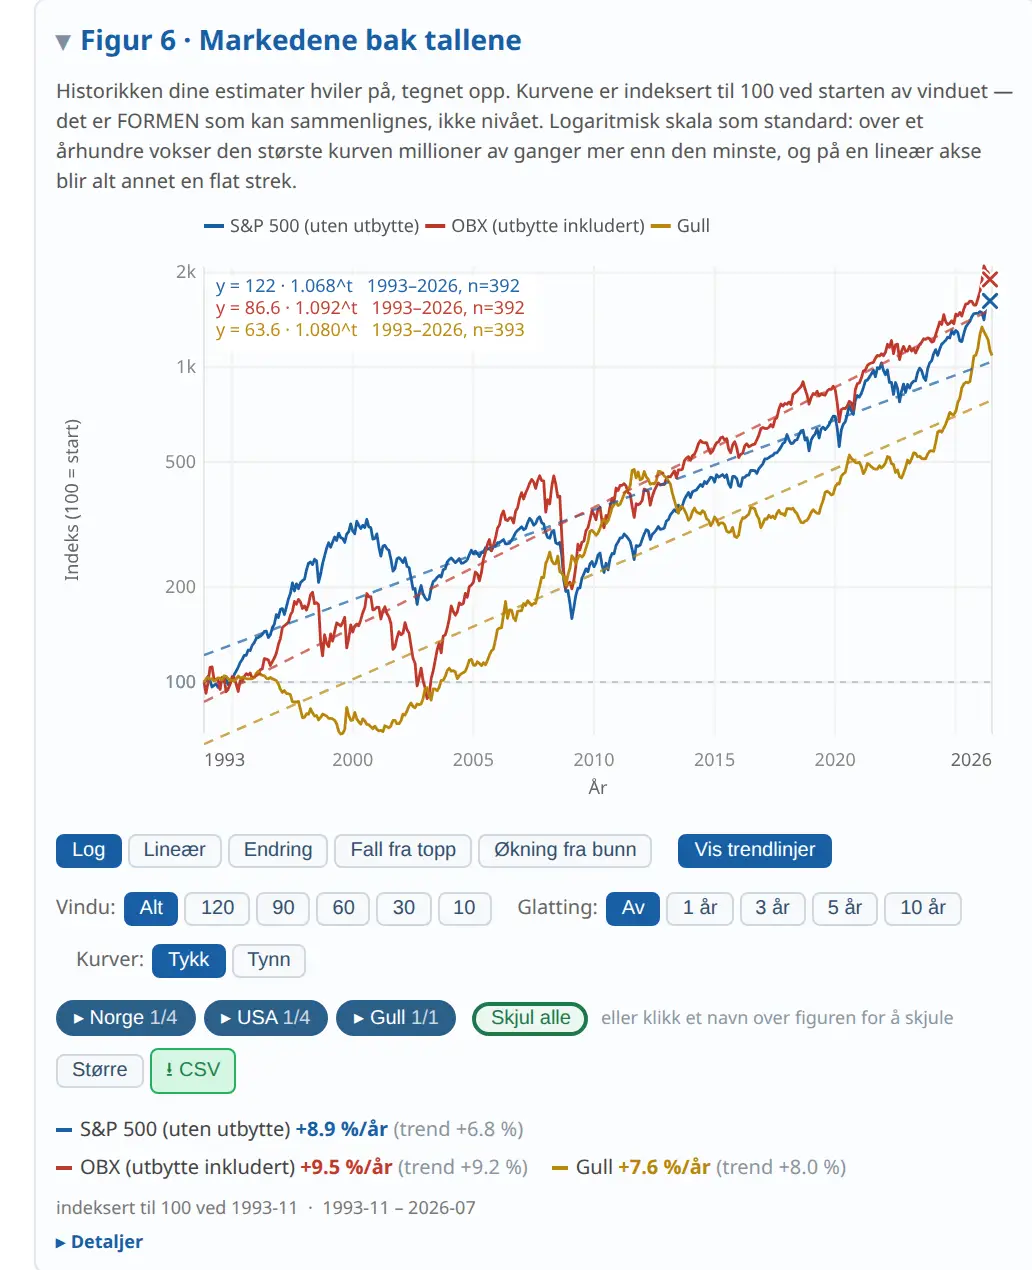
Markedene bak tallene — fra Porteføljekalkulatoren

Historikken som følger med verktøyet, tegnet slik appen tegner den — med appens egne knapper og kurvevalg synlige.

S&P 500, OBX og gull 1993-2026
1993–2026 · S&P 500, OBX og gull, indeksert til 100 ved start og tegnet logaritmisk. Både dot-com-fallet og 2008 er med — og OBX faller dypere enn S&P 500 i 2008. I log-modus kan hver kurve få sin egen trendlinje, med den tilpassede vekstraten skrevet i plottet.
Renter og inflasjon 1818-2026
1818–2026 · amerikansk statsrente og KPI, norsk KPI og Norges Banks to rentekurver. Norge har ingen sammenhengende sentralbankrente — hullet 1987–1990 er reelt, ikke manglende data.
De fleste sparekalkulatorer gir ett tall: "7 % i 30 år = X kr". Det skjuler at fremtiden er usikker. Porteføljekalkulatoren viser hele sannsynlighetsfordelingen av mulige årlige utfall — også sannsynligheter for tap. Formueskalkulator viser konsekvensene av valgte antagelser over tid, og lar brukeren variere parametere for å se hvor robust resultatet er. Med Monte-Carlo-modus (valgfritt) viser den også hele utfallsrommet: sannsynligheten for at fond slår bolig, og spennet fra P10 til P90.
To verktøy

Velg det som passer

Begge er selvstendige HTML-filer. Åpne i nettleseren. Ingen installasjon.

Formueskalkulator
Sammenligner formuesutvikling for fire vanlige sparealternativer — bolig, fond, bankrente, kontanter — med norsk skattemodell, viktige kostnader og inflasjonsjustering over valgt tidshorisont. Leieinntekt på sekundærbolig eller fritidsbolig kan inkluderes.
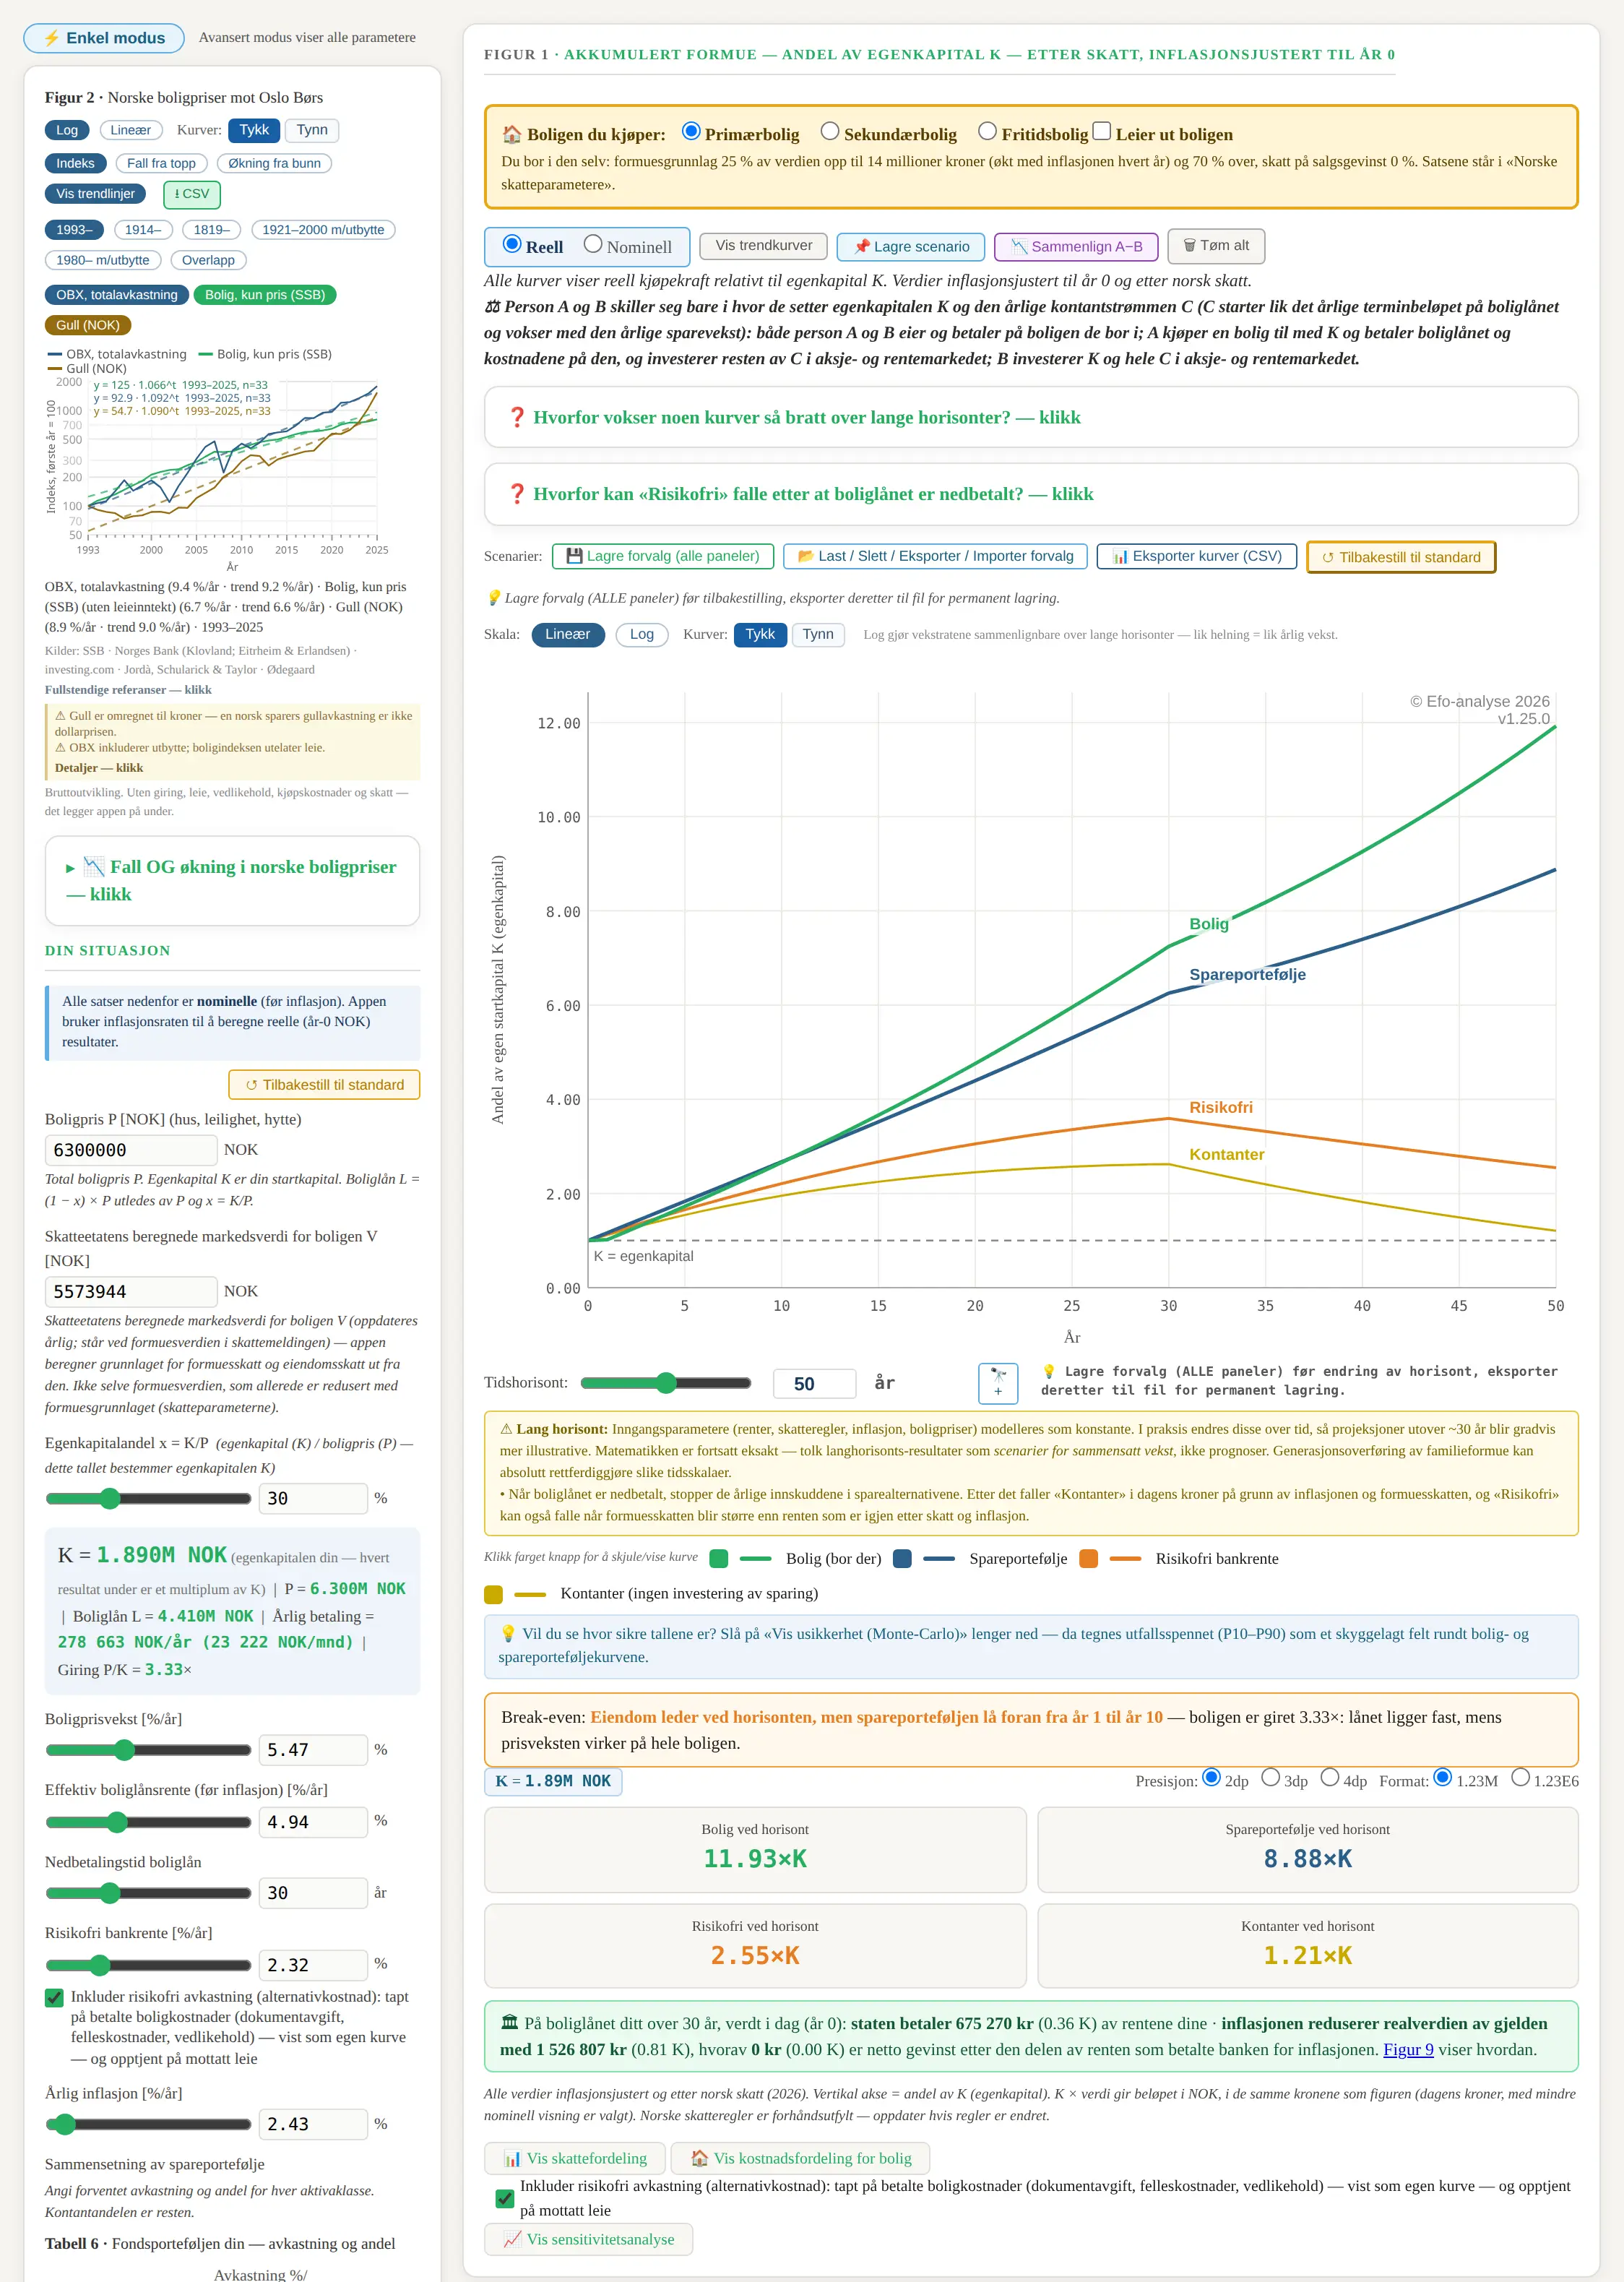
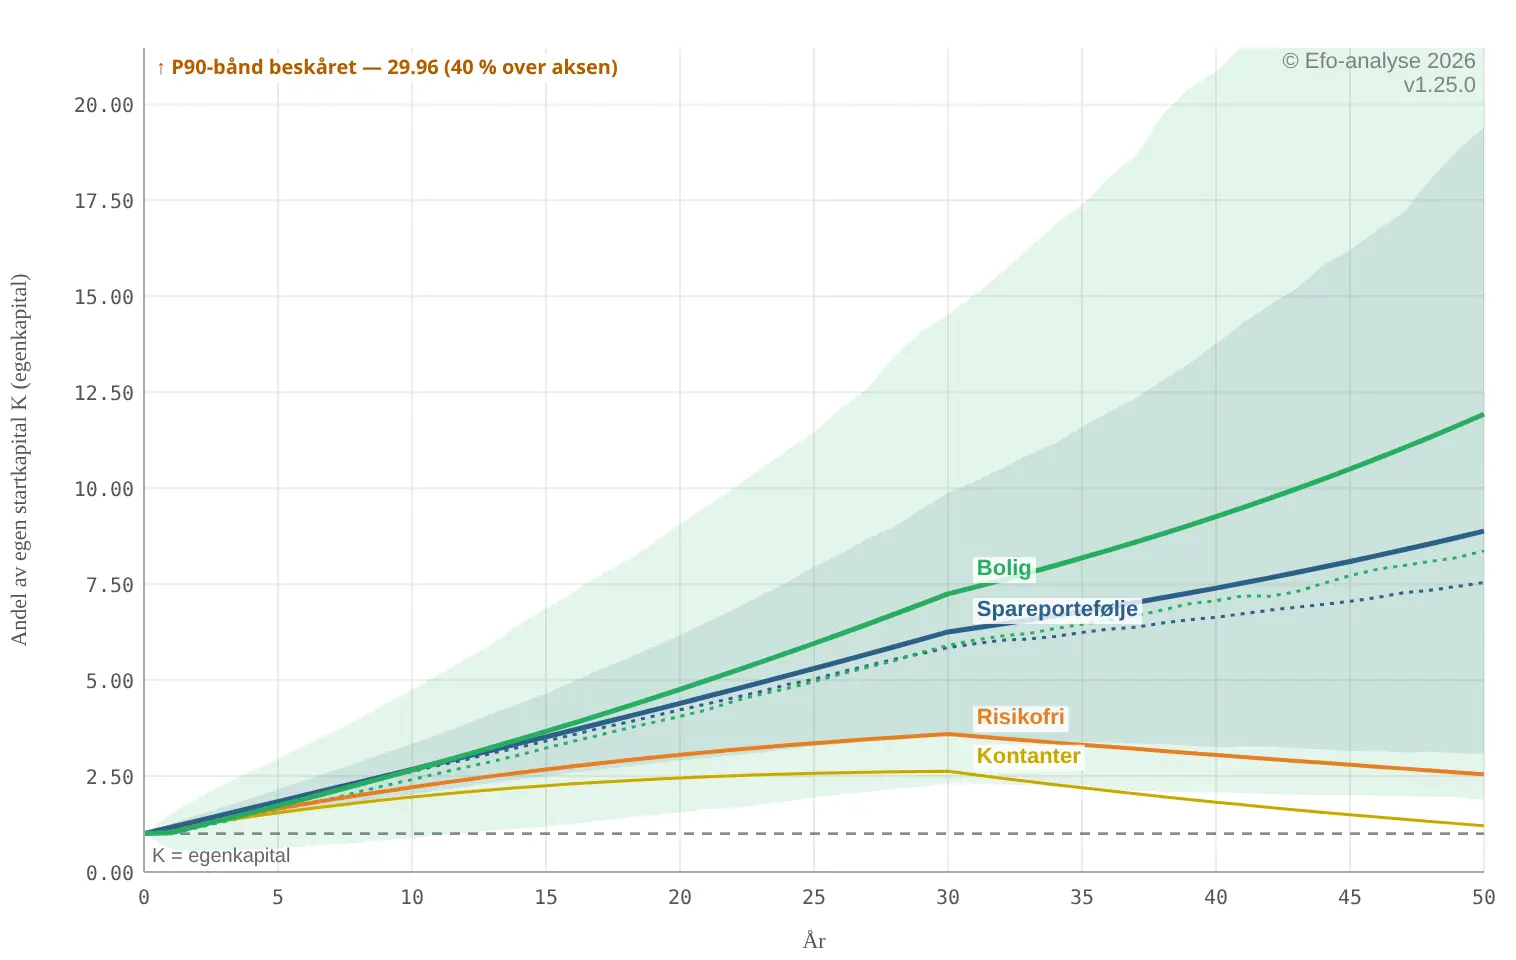
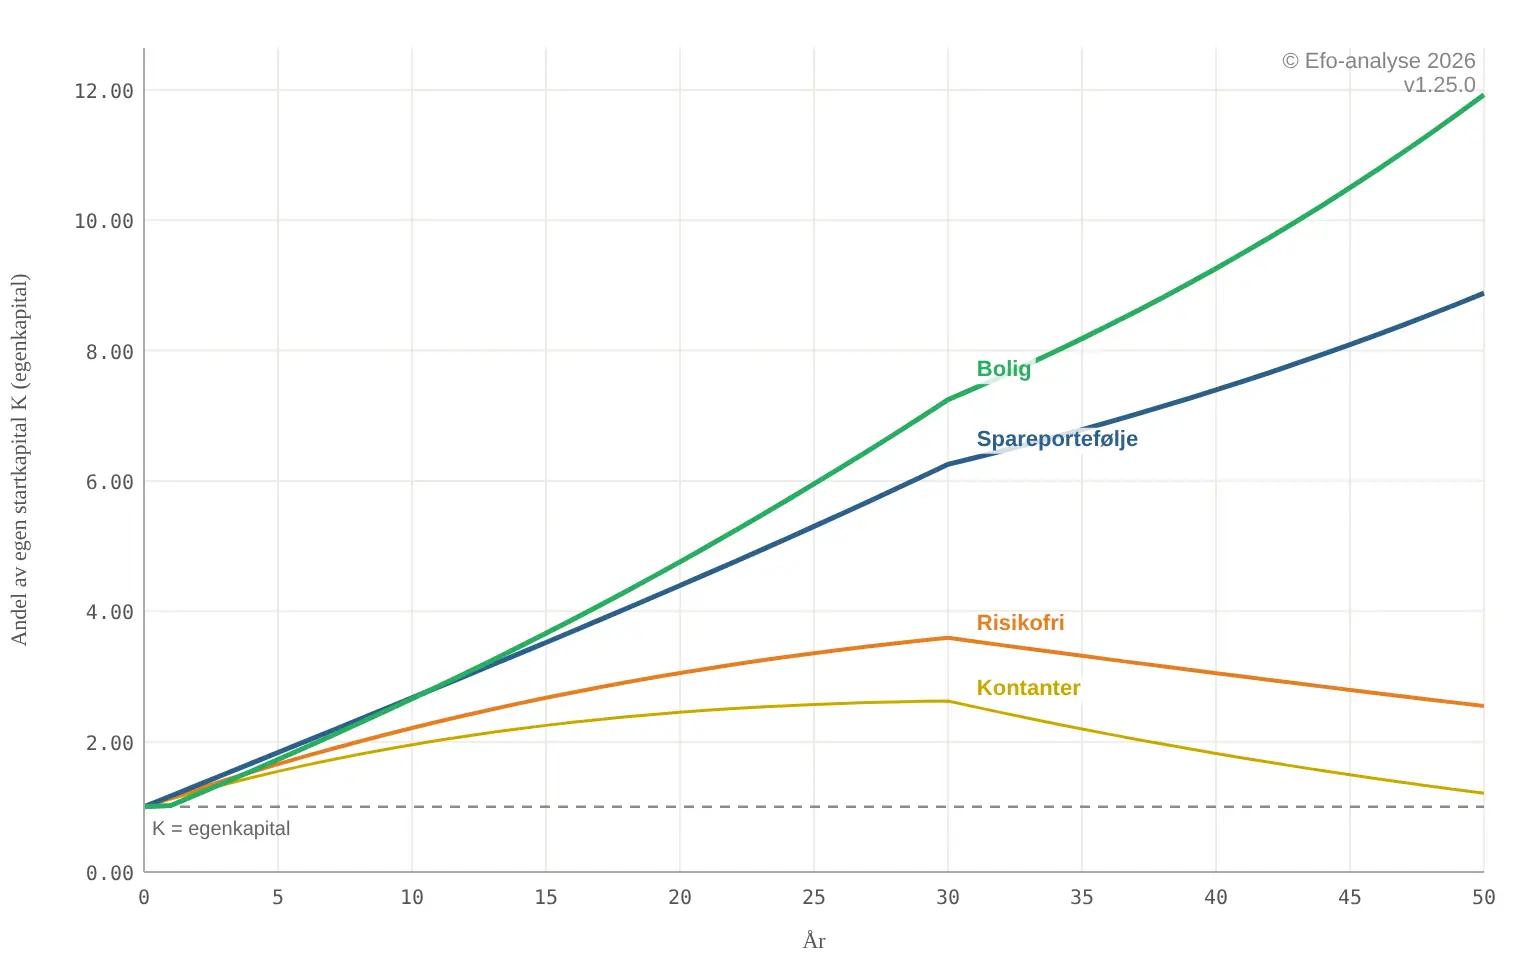
Akkumulert formue: bolig vs spareportefølje vs risikofri vs kontanter
Formueskalkulatoren: grensesnitt og akkumulert formue over 50 år — fire alternativer, inflasjonsjustert til år 0
Norske boligpriser mot Oslo Børs og gull, indeksert, med vindusvalg tilbake til 1819
Figur 2 — historikken bak tallene: norske boligpriser (SSBs indeks og Norges Banks historiske serie, som egne kurver — aldri skjøtet sammen) mot Oslo Børs (OBX) og gull i kroner. Seks vinduer, det lengste tilbake til 1819. Kurvene kan leses som indeks, som fall fra topp eller som økning fra bunn, så et boligfall og et børskrakk kan sammenlignes direkte. Log eller lineær skala, hver kurve kan slås av, og alt kan lastes ned som CSV. I log-modus kan hver kurve få sin egen trendlinje, med den tilpassede vekstraten skrevet i plottet.
Usikkerhet — mulige utfall
Usikkerhet (Monte-Carlo): mulige utfall for bolig og spareportefølje (P10–P90)
Klar til bruk. Alle standardverdier er forhåndsutfylt. Man justerer det som er relevant for sin egen situasjon. Brukergrensesnittet kan velges på norsk eller engelsk. Parameternavnene refererer til norske skatteregler.
Hva det kan
  • Sammenligne akkumulert formue for bolig og fond/aksjer over valgt tidshorisont — nominelt eller inflasjonsjustert (reelle verdier i kroner ved år 0, som multipler av egenkapitalen K)
  • Bruker norsk skattemodell (2026): aksjeskatt, skjermingsfradrag, rentefradrag, formuesskatt, eiendomsskatt, dokumentavgift — alle satser kan endres
  • Viser break-even-året — når fond potensielt vil overstige bolig matematisk gitt brukerens antagelser
  • Modellerer leieinntekt (etter skatt) hvis aktuelt
  • Viser skattekomponenter og boligkostnader separat i egne plott
  • Trendkurver: tilpasser fire funksjonsformer (A·t^b, A·(e^(b·t)−1), A·t·e^(b·t), kubisk i ln(1+t)) til kostnadskomponentene over årene som vises — BIC velger beste modell og gir bruker en kompakt visuell oversikt over hvordan hver komponent skalerer med tid
  • Kjører sensitivitetsanalyse — hva skjer hvis én parameter endres
  • Viser usikkerhet (Monte-Carlo, valgfritt) — sannsynligheten for at fond slår bolig og spennet der 80 % av utfallene havner (P10 / median / P90), styrt av ditt anslag for boligprisvekst; rentene kan valgfritt samvariere via sentralbankrenten (korrelasjon målt på opptil 35 år med norske data)
  • Lagrer og sammenligner flere scenarier side om side
  • Avanserte innstillinger: vekt egne estimater mot historiske snitt for hver parameter
Boligkostnadsfordeling over tid
Akkumulerte boligkostnader fordelt på komponenter
Skattefordeling over tid
Akkumulert skatt fordelt på type
Sensitivitetsanalyse — break-even-år og formue
Sensitivitetsanalyse: break-even-år og formue ved horisonten for hver nøkkelparameter (±1/±2 trinn) — og hvor robust svaret er
Norske skatteparametere (2026)
Norske skatteparametere (gjeldende 2026-regler) — alle verdier kan redigeres, også for å prøve satser som ennå ikke er vedtatt
Avansert parameterpanel: vektet snitt av historiske og egne estimater
Avansert (skjult panel nederst): vekt dine egne fremtidsestimater mot historiske snitt — vekten settes per parameter, og resultatet kan kopieres til hovedpanelet
Hovedidentitet bak alle plott

Reell sluttverdi etter t år, gitt nominell avkastning r og inflasjon i:

V(t) = V(0) · (1 + r)t · (1 + i)−t

For både fondsporteføljen og boligen blir kostnadene og skattene i modellen regnet med — det er sluttverdien etter alt dette som sammenlignes.

Hva det ikke kan
  • Gir ikke svar på hva en bør gjøre — resultatet avhenger fullt ut av antagelsene
  • Spår ikke fremtidige boligpriser eller fondsavkastning
  • Tar ikke hensyn til personlig inntektsnivå eller spesielle skatteforhold
  • Beregner ikke faktiske lånetilbud eller renter — bruk bankens egne kalkulatorer
  • Henter ikke markedsdata automatisk — tallene er forhåndsutfylt fra historiske data og endres for hånd
Dette er et illustrasjonsverktøy. Det er nyttig for å forstå hva ulike antagelser innebærer over tid — ikke for å gi et endelig svar på hva man skal gjøre.
€25.00 (€20 + MVA ≈ 271 NOK)
Engangskjøp · HTML-fil
Laget for desktop og nettbrett. Kjører på mobil — verifisert på iPhone 16 — men skjermbildet blir tett. Større skjerm anbefales. På mobil må du laste ned filen og åpne den fra nedlastingene; å følge en lenke direkte gir et dårlig resultat.
Porteføljekalkulator
Hvilken vekting mellom ulike fond og aksjer gir best forhold mellom forventet avkastning og risiko, gitt historiske data og målene man velger? Viser sannsynlighetsfordelinger, ikke bare punktestimater.
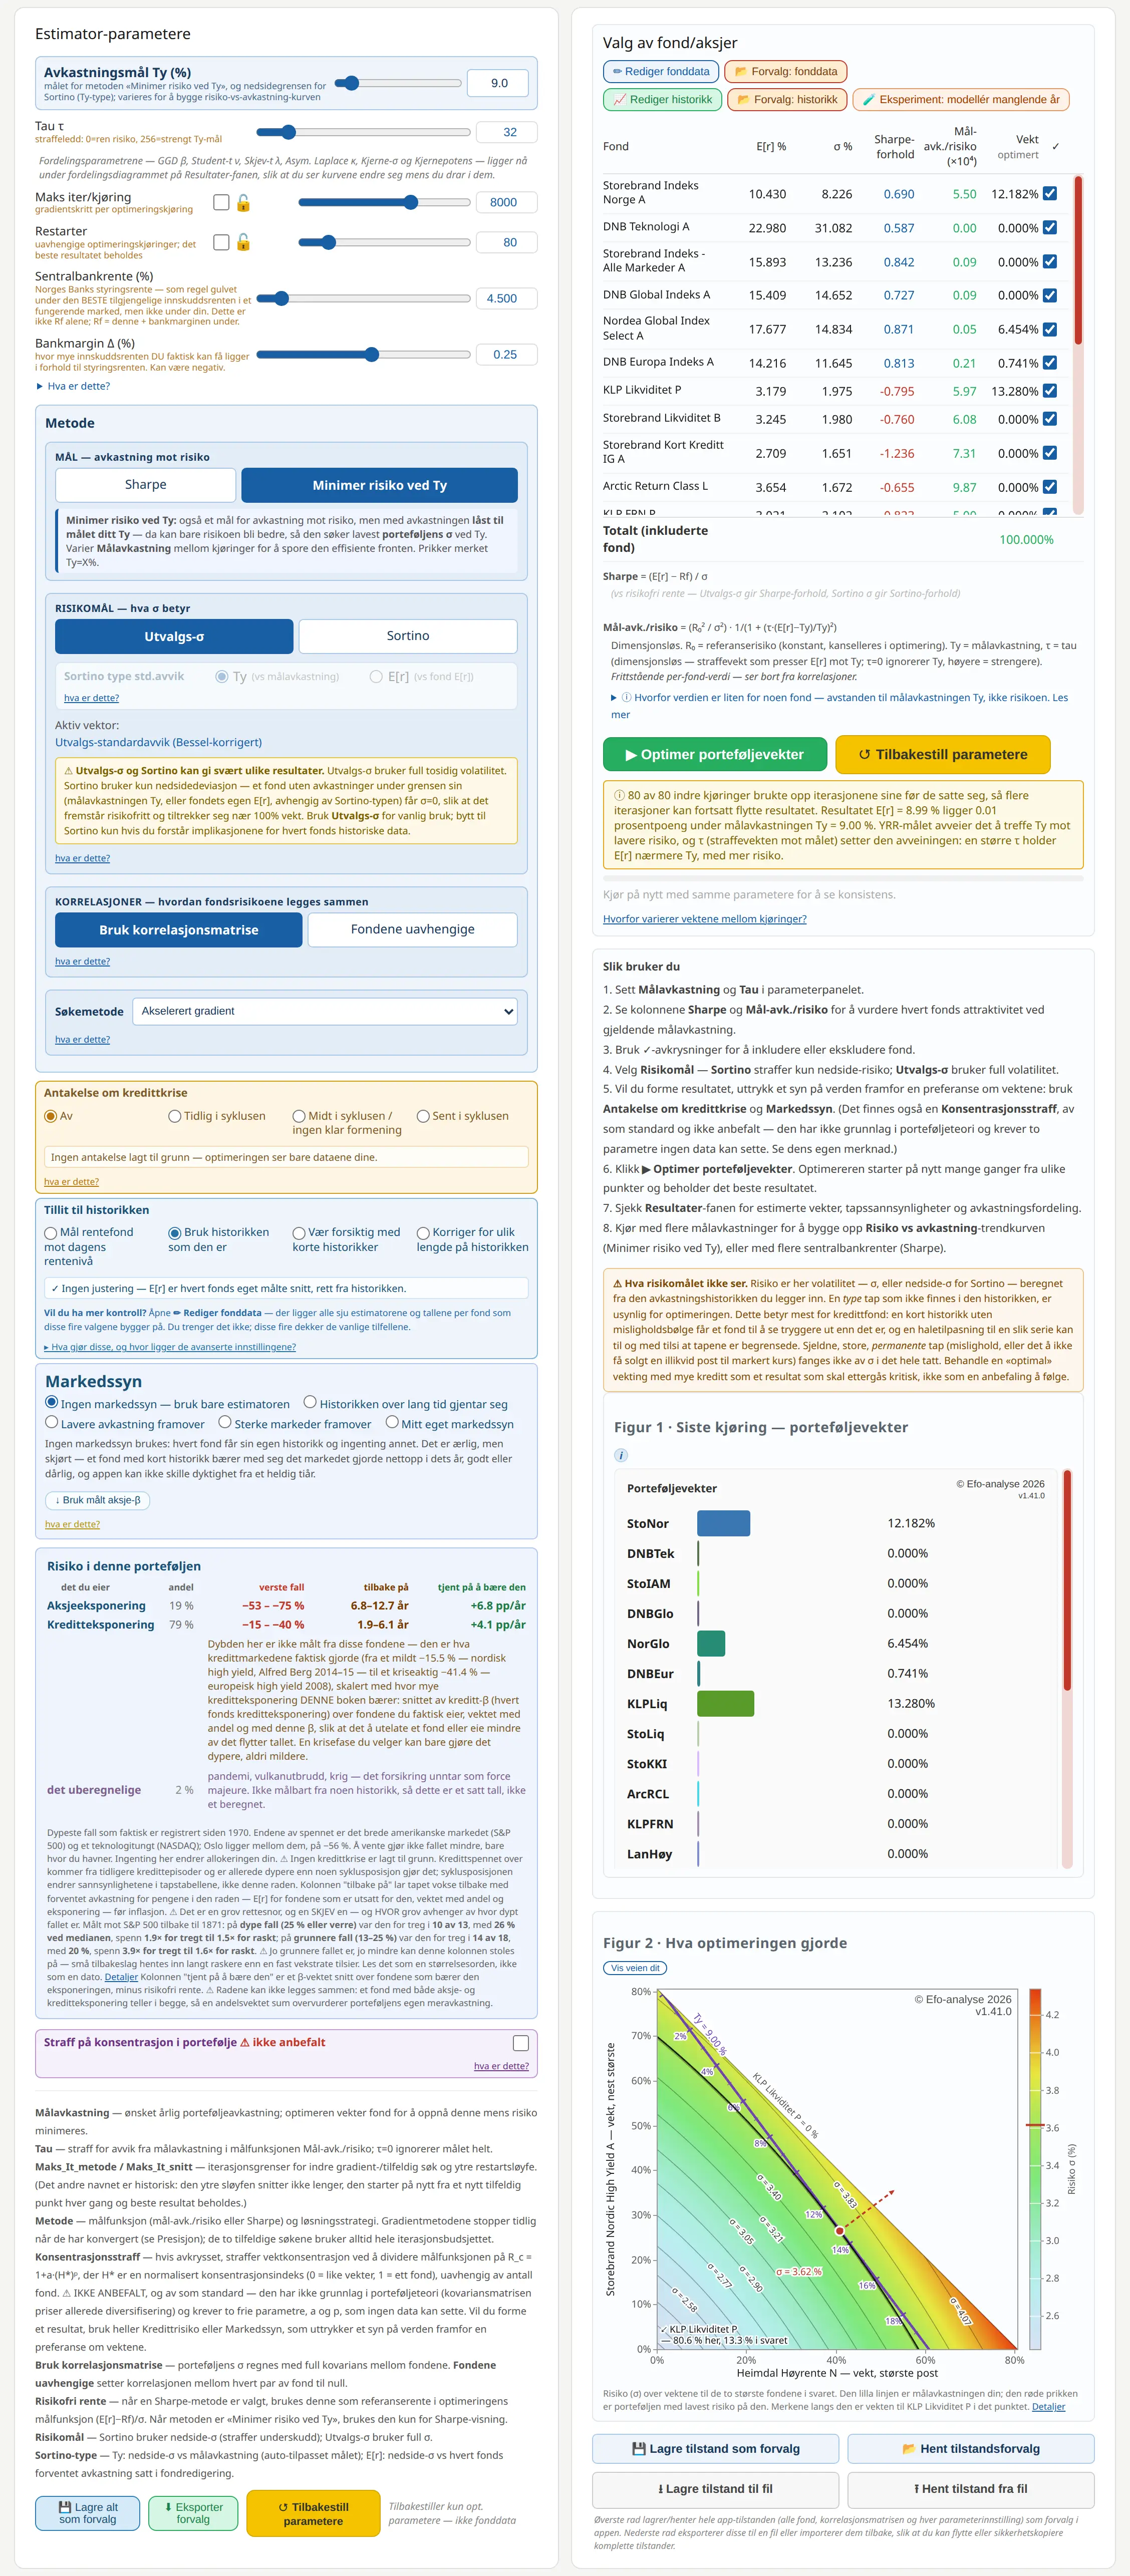
Estimatorens parameterpanel og fondstabell
Parameterpanel (venstre) og fondstabell med inkluderbare avkrysninger (høyre)
Les før kjøp: Verktøyet er laget for at man skal bruke sine egne fond eller aksjer i beregningene. Det følger med 21 eksempelfond for å komme i gang, men de er ment å erstattes med brukerens egne fondsdata eller aksjedata. Historiske data kan skrives inn manuelt eller importeres fra en fil i CSV-format, og de fleste brukere må regne med å bruke noe tid på å samle inn og legge inn dataene. Brukergrensesnittet kan velges på norsk eller engelsk.
Hva det kan
  • Estimerer matematisk optimal vekting av fond eller aksjer med tre objektivfunksjoner: Sharpe, Sortino, eller yield-risk-forhold; tre søkealgoritmer (tilfeldig søk, akselerert gradient, Steg-gradient) — den akselererte er en ekte konjugert gradient (Polak–Ribière) på Sharpe, og tung-ball-momentum på avkastning-risiko, fordi den flaten er multimodal
  • Markedssyn: du oppgir hva du tror aksjer og kreditt gir over risikofri rente, og hvert fond får sin egen prior fra sine egne eksponeringer, μ₀ = R_f + β_aksje·(aksjepremie) + β_kreditt·(kredittpremie). Hvor hardt synet biter avgjøres ikke av en vekt du gjetter, men av n₀ = σ²/σ₀² — hvor mange år med data synet tilsvarer. Tre ferdige syn, eller ditt eget
  • Tilbakefylling for ulik historikklengde: et fond med få år er ikke bare målt mer usikkert, det er målt over en annen del av syklusen. Forskjellen hentes fra fond med lengre historikk og vektes med ρ² fra korrelasjonsmatrisen (bare positiv ρ — et negativt korrelert fond bidrar ikke), så et nært beslektet fond dominerer og et urelatert bidrar nesten ingenting
  • Risikopanel som summerer til 100 %: hva du eier, hvor mye det kan falle, hvor lang tid det historisk har tatt å hente det inn igjen, og hva du får betalt for å bære det — delt på aksjeeksponering, kreditteksponering og et oppgitt uberegnelig restledd. Fallene er forankret i målte hendelser, ikke i σ
  • Viser seks sannsynlighetsfordelinger og en brukervektet blanding: Normal, Asymmetrisk Laplace, GGD (β), Cauchy (γ), adaptiv kjerne (datadreven), Skewed Student-t (ν > 0)
  • Tilpasser hver fordelings plassering og skala til porteføljen: μ settes til porteføljens forventede avkastning (vektet sum av fondenes E[r]), og σ til porteføljens standardavvik (fra vekter, fondenes σ og korrelasjonsmatrisen). Hver tilpasset fordeling re-sentreres og re-skaleres dermed til de faktiske porteføljetallene — unntatt Cauchy (sentrert på E[r], men uten definert varians) og den adaptive kjernen (følger historiske data direkte)
  • CSV-eksport av alle fordelingskurver (pdf og cdf) og persentiltabeller for alle seks fordelingene og blandingen — inkludert numerisk krevende tilfeller som Skjev Student-t og adaptiv kjerne — med 6–10 gjeldende sifre etter hva hvert tall tåler (langt mer enn skjermvisningen), klar for videre analyse i regneark
  • Beregner sannsynligheter for årlig tap: P(<0 %), P(<−10 %), P(<−20 %), P(<−30 %), P(<−40 %), P(<−50 %), pluss en Monte Carlo-beregnet kumulativ tapstabell — sannsynligheten for at den sammensatte N-års avkastningen er under −X %, med to kjøremodi — det raske anslaget og «Beregn presist» — der «Beregn presist» gir høyere oppløsning mot lengre kjøretid
  • Tre metoder for å estimere fonds standardavvik σ: Utvalg (Bessel-korrigert), EWSD (eksp. vektet, λ-justerbar), WSD (winsorisert: de ytterste observasjonene i hver hale, minst én, settes lik grenseverdien)
  • Antakelse om kredittkrise (valgfri): legger en antatt misligholdsrisiko på porteføljen — du velger fase i kredittsyklusen; den treffer hvert fond gjennom kreditteksponeringen du setter og gjennom fondets aksje-β (et valgt nivå; det målte kan tas i bruk med ett klikk), og øker risikoen (σ) uten å endre forventet avkastning. Av som standard: antakelsen er din, ikke appens
  • Sju metoder for å estimere E[r]: aritmetisk gjennomsnitt, empirisk Bayes-krymping (egen vekt per fond), geometrisk gjennomsnitt, Bayesiansk med justerbar prior, eksponentielt vektet, tilbakefylling for ulik historikklengde og rente + margin for rentefond — pluss manuell overstyring per fond
  • Risiko mot avkastning-plott med alle beregnede scenarier og kjøre-konsistensindikator
  • Fordelingsplott: visualiserer hele sannsynlighetsfordelingen for årlig avkastning under hver valgt fordeling pluss en bruker-vektet blandingsfordeling — bruker ser umiddelbart asymmetri, halevekt og hvor sannsynlighetsmassen ligger
  • Sensitivitetsanalyse — viser hvordan optimale vekter endres dersom et fonds forventning eller standardavvik endres
  • Korrelasjonsmatrise med Pearson og robust krymping (per par, Ledoit–Wolf-aktig), PSD (positiv-semidefinitt)-sjekk og korrigering — eller kjør uten korrelasjoner; aksepterer månedlig CSV med 16+ datoformater
  • Bytt ut alle eksempelfond med egne — manuell innskriving eller CSV-fil import
Risiko vs avkastning med BIC-trendkurve
Risiko vs avkastning — flere optimeringskjøringer med ulike målavkastninger, med en trendkurve gjennom punktene som BIC velger blant fire konvekse former (polynom av grad 1–4, to eksponentialformer og en potensform). Merk: trendkurven går gjennom origo (R₀ = 0) og tilpasses alle kjøringene pluss fondet med høyest avkastning som endepunkt — den avhenger ikke av risikofri rente, slik at det å endre Rf beholder de punktene du allerede har regnet ut. Området til venstre for den laveste kjøringen er manglende data, ikke en påstand om at risikoen er null der
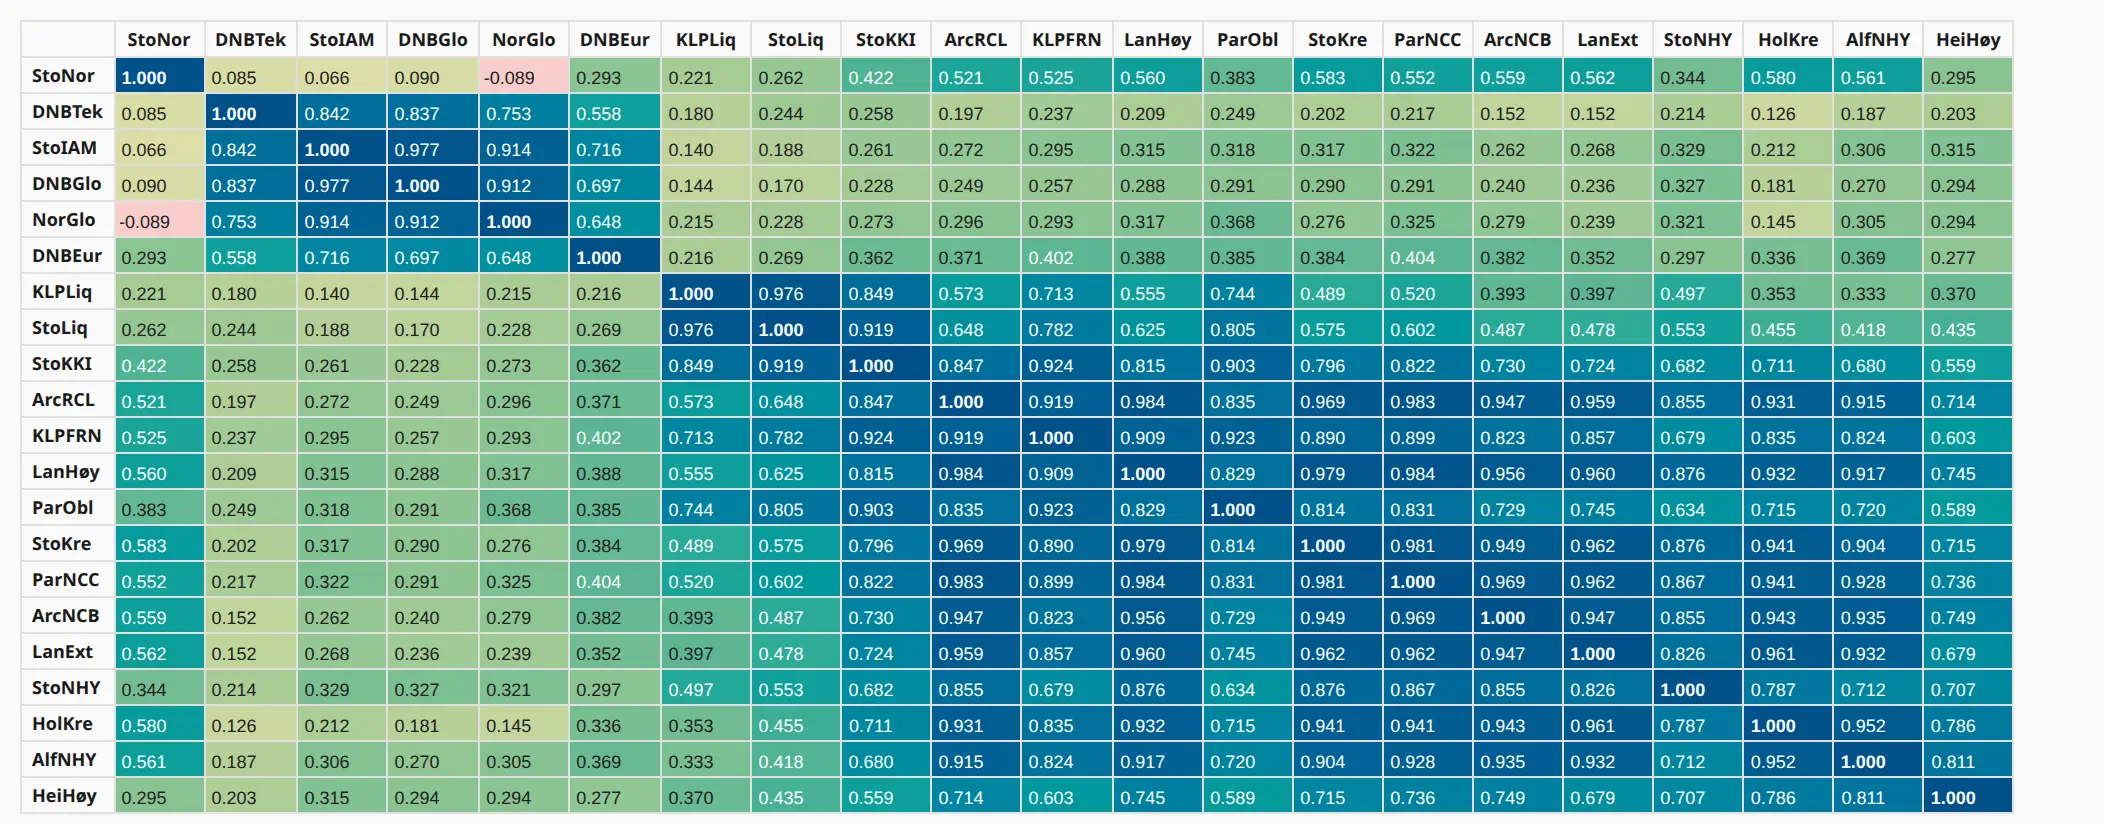
Korrelasjonsmatrisen i redigeringsvinduet, med rullefelt
Korrelasjonsmatrisen for eksempelfondene i redigeringsvinduet, etter «Bruk PSD». Rullefeltene når resten. Legg merke til at norske og globale aksjefond henger svakt sammen målt i kroner: kronen svekkes gjerne når børsene faller.
Sensitivitetstabell for porteføljevekter
Sensitivitetstabell: hvordan hvert fonds optimale vekt endres ved ±10 % i forventet avkastning (E[r]) og risiko (σ) — hvor robust løsningen er
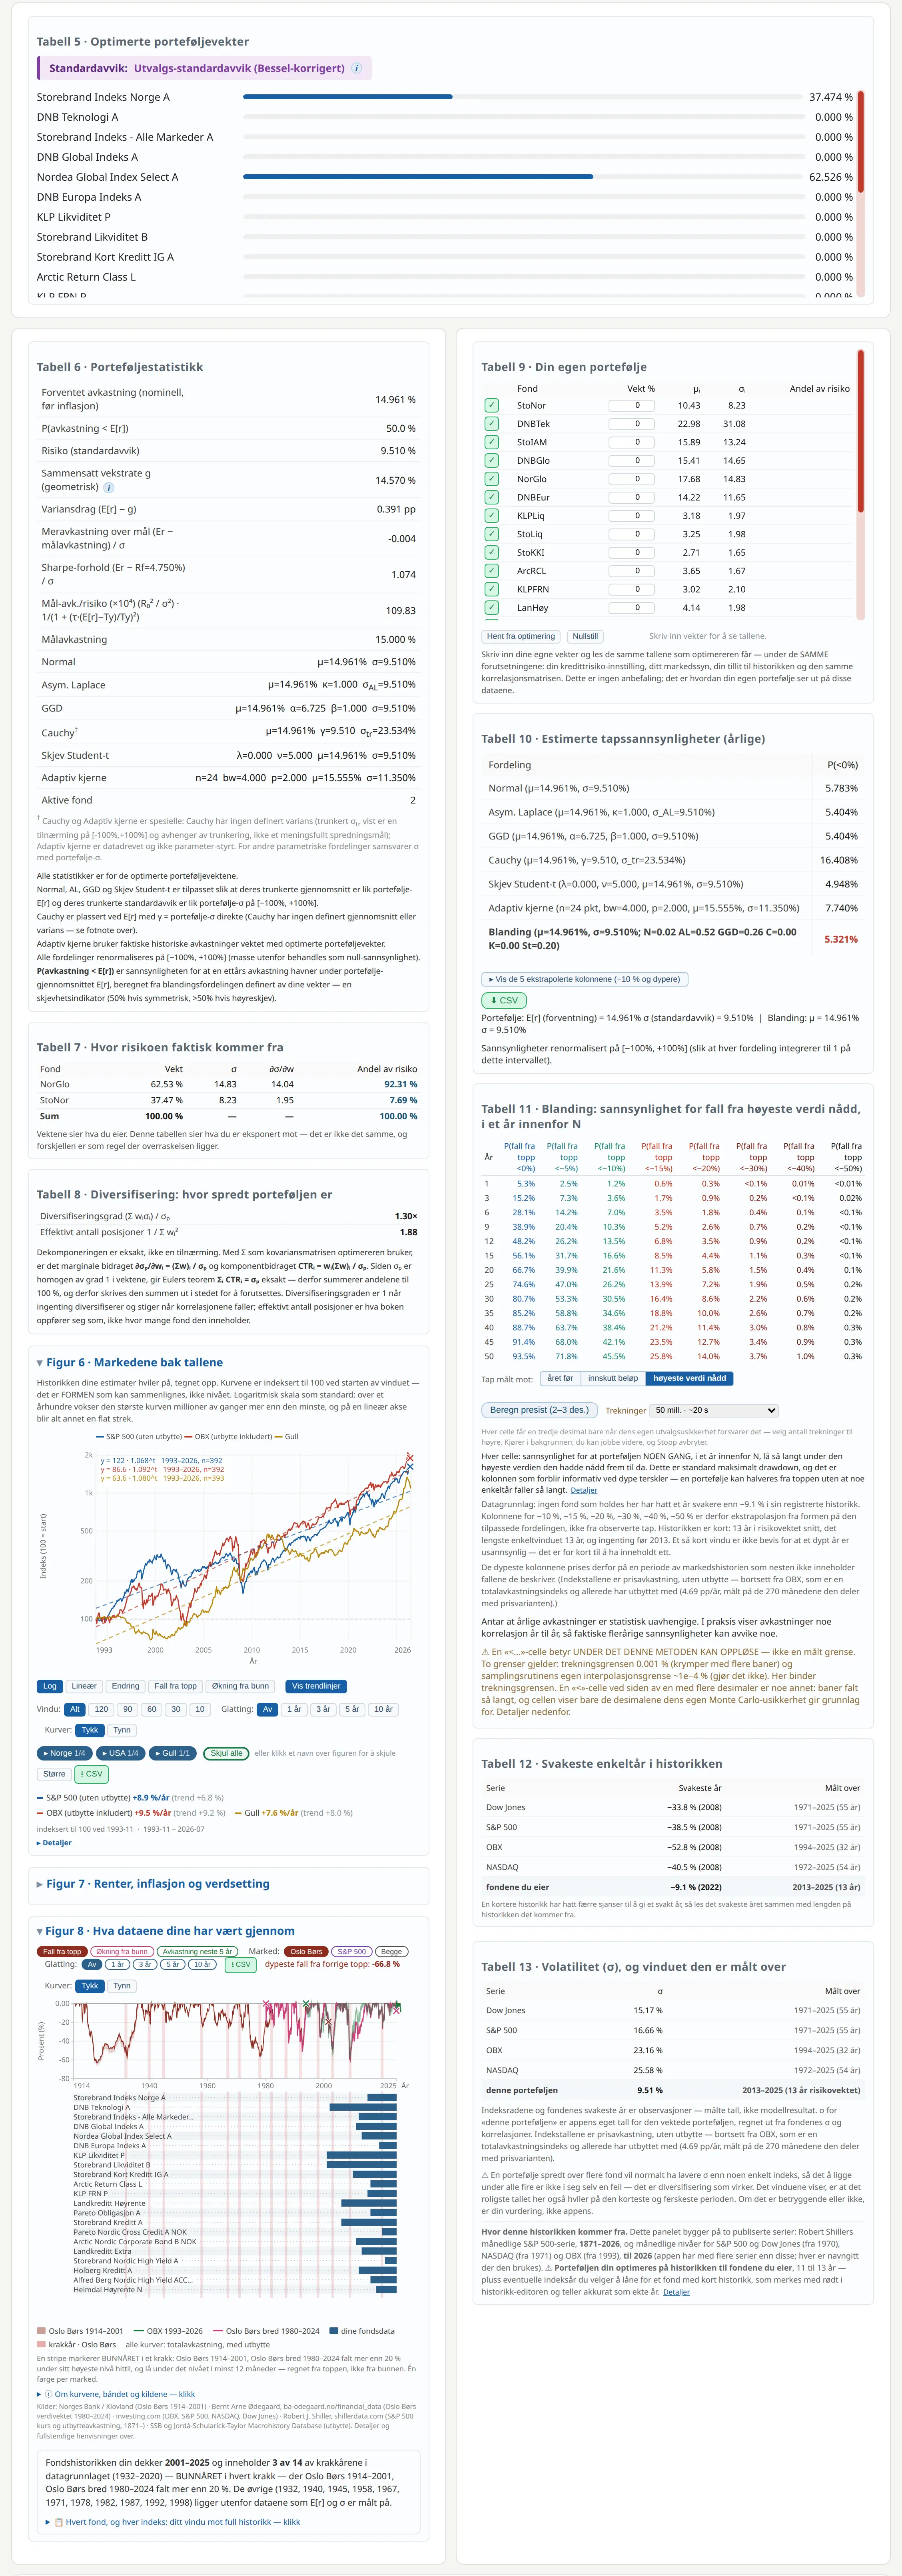
Optimerte vekter, porteføljestatistikk og tapssannsynligheter
Resultatvisning: optimerte vekter, porteføljestatistikk og estimerte tapssannsynligheter — per fordeling (årlig) og en flervalgs tabell der du selv velger hva tapet måles MOT — året før, innskutt beløp, eller høyeste verdi nådd (maksimalt drawdown)
Sannsynlighetsfordeling for årlig avkastning, brukervalgt blanding
Sannsynlighetsfordeling for årlig avkastning — her med en brukervalgt blanding av Normal, Asym. Laplace og Skjev Student-t, som modellerer asymmetriske, tyngre haler mot nedsiden fra medianen (P50). Til høyre: persentiltabell med avkastning i % ved hver persentil (0.1–99.9) for hver fordelingsmodell og for blandingen (Mix)
Alle de tilpassede fordelingene beholder porteføljens E[r] og σ — skjevhet endrer formen, ikke forventningen eller variansen. Unntakene er Cauchy (ingen definert varians) og den adaptive kjernen (følger historiske data direkte).
Objektivfunksjoner (velges av bruker)

Sharpe

S = (E[r] − rf) / σ

Sortino (bruker nedside-risiko i stedet for total σ)

So = (E[r] − rf) / σdown

Yield–risk ratio (YRR) (straffer avvik fra målavkastning Ty)

YRR = (R0² / σ²) · 1/(1 + (τ·(E[r]−Ty)/Ty)²)

Porteføljeavkastning og varians

E[r] = Σ wi·ri
σ² = wT·C·w

σ-estimering (3 metoder)

Utvalg: σ = √[Σ(ri−r)²/(n−1)]
EWSD: σ² = Σwi(ri−μw)²/(Σwi − Σwi²/Σwi), wi=λn−1−i
WSD: sett de max(1, ⌊n·k/100⌋) ytterste observasjonene i hver hale lik grenseverdien, deretter utvalgs-σ

E[r]-estimering (7 metoder) (E[r] kan i tillegg overstyres manuelt per fond)

Aritmetisk: μ = (1/n)Σri
Eksp.vektet: μ = Σwiri/Σwi, wi=λn−1−i
EB shrinkage: μi = (1−αi)ri + αi rgrand, αi = SEi²/(SEi² + τ²)
Bayesian: μi = (n·ri + n0·μ0)/(n+n0)
Geometrisk: μ = (Π(1+ri))1/n − 1
Tilbakefylling: μi = ri + Δi, Δi = Σwjgapj/max(Σwj,1), wj = ρ²ij
Rente + margin: μi = (Rf − honoraranker) + snittt(ri,t − ranker,t)

Markedssyn som prior (valgfritt)

μ0,i = Rf + βak,i·(aksjepremie) + βkr,i·(kredittpremie)
n0,i = σi² / σ0,i²  ← synet omregnet til år med data
μi ← (ni·μi + n0,i·μ0,i) / (ni + n0,i)

Risikobidrag — eksakt, ikke tilnærmet

CTRi = wi(Cw)i / σ
Σi CTRi = σ  ← Eulers teorem: andelene summerer til 100 %, eksakt
Hva det ikke kan
  • Henter ikke oppdaterte fondskurser automatisk — 21 fond følger med ferdig utfylt, og nye kurser legges inn for hånd eller fra fil
  • Garanterer ingenting om fremtidig utvikling i markeder — den "optimale" porteføljen er matematisk optimal utfra optimaliseringskriteriet brukeren velger å anvende på de data som brukeren har lagt inn og er ikke en prediksjon
  • Tar ikke hensyn til norsk fondsskatt — dette er en ren risiko/avkastning-estimator
  • Søker ikke etter eller anbefaler fond — man velger selv hvilke som analyseres
  • Tilpasser ikke fordelingenes formparametere (Student-t ν, GGD β, skjevhet) statistisk fra historikk — dette er et bevisst valg: du setter dem selv for å uttrykke ditt eget syn på halerisiko; de tilpassede fordelingene beholder porteføljens E[r] og σ uansett (Cauchy er sentrert på E[r], men har ingen varians; den adaptive kjernen følger historiske data)
  • Henter ikke data fra Morningstar, Oslo Børs eller andre kilder automatisk
  • Måler ikke misligholds- eller likviditetsrisiko fra data — risiko beregnes som volatilitet (eller nedsidevolatilitet) fra avkastningshistorikken du legger inn, og en tapstype som ikke finnes i den historikken kan ikke måles. Et kredittfond som ennå ikke har vært gjennom en misligholdsbølge, ser derfor tryggere ut i dataene enn det er. Du kan legge en slik risiko inn som en uttrykt antakelse (se funksjonslisten over), men verktøyet kan ikke utlede den for deg
"Matematisk optimal" betyr at vektingen optimerer den valgte objektivfunksjonen gitt input parametere. Usikkerheter i input parametere gir usikkerheter i beregnede resultater. Verktøyet beregner scenarioer fra input data — det gir ikke et fasitsvar.
€50.00 (€40 + MVA ≈ 541 NOK)
Engangskjøp · HTML-fil
Laget for desktop og nettbrett. Kjører på mobil — verifisert på iPhone 16 — men skjermbildet blir tett. Større skjerm anbefales. På mobil må du laste ned filen og åpne den fra nedlastingene; å følge en lenke direkte gir et dårlig resultat.
Se selv

Se hva verktøyene gjør

Ekte resultater fra verktøyene, rett i nettleseren. Ingen registrering, ingen e-post, ingenting samles inn.

Formueskalkulator — demo
Bolig mot en spareportefølje (50 % aksjefond, 50 % rentefond), bankinnskudd og kontanter ved sju egenkapitalandeler — ekte resultater fra kalkulatoren, over 5 til 50 år.
Forhåndsberegnede eksempler. Den fulle appen kjører dine egne tall.
Åpne demo →
Porteføljeoptimering — forhåndsvisning
Ett fondsutvalg og elleve målavkastninger. Se allokeringen og risikoen endre seg når målet flyttes.
Ekte optimeringsresultater, ferdig utregnet.
Åpne demo →

Demoene er forhåndsberegnede eksempler. Den kjøpte versjonen kjører dine egne tall og lastes ned til din egen maskin. Som verktøyene selv er demoene laget for en større skjerm.

Pris

Engangskjøp — ingen abonnement

Betal én gang, eie filen.

Verktøy Beskrivelse Språk Pris
(EUR / NOK)
Pris inkl. MVA
(EUR / NOK)
Formueskalkulator Bolig vs. fond, aksjer og renter — med norsk skatt og kostnader NO/EN €20≈ 216 NOK €25.00≈ 271 NOK Kjøp
Porteføljekalkulator Optimal fondsvekting, risiko og avkastningsfordelinger NO/EN €40≈ 433 NOK €50.00≈ 541 NOK Kjøp
Begge verktøy Begge HTML-filene i én nedlasting NO/EN €50≈ 541 NOK €62.50≈ 676 NOK Kjøp

Betaling skjer i EUR via Gumroad, som legger til norsk MVA (25 %) i kassen. NOK-beløpene er omtrentlige og varierer med valutakursen (her: 1 EUR ≈ 10.82 NOK).

Eierskap og refusjon: Man kjøper filen én gang og eier den: ingen refusjon etter nedlasting fordi filen er overlevert og kan ikke "tas tilbake". Les detaljbeskrivelsen for hvert verktøy nøye før et evt. kjøp slik at en kan avgjøre om verktøyet kan være til nytte for egne behov eller ikke.

Betaling via Gumroad (Visa, Mastercard, PayPal). Filen leveres umiddelbart. Tabellen viser hva du faktisk betaler i EUR inkludert norsk MVA (25 %) — Gumroad legger til MVA i kassen basert på kjøperens land. NOK-beløp er omtrentlige.

Verktøyene vedlikeholdes. Melder du fra om et problem du kan dokumentere, får du en korrigert fil tilbake kostnadsfritt — se Vanlige spørsmål.

Spørsmål og svar

Vanlige spørsmål

Hva får man etter kjøp?
En HTML-fil. Åpne i nettleseren (Firefox, Chrome, Edge). Ingen installasjon, ingen brukerkonto. Fungerer på Windows, Mac og Linux.
Sendes data noe sted?
Nei. Verktøyene kjører helt lokalt i nettleseren. Ingen tall, ingen personlig informasjon og ingen bruksdata forlater maskinen.
Hva kreves etter kjøp?
Ingenting. Verktøyet er én fil som lastes ned og eies — det kjører offline, uten konto, abonnement eller server. Reproduserbare feil kan sendes til efoanalyse@gmail.com; en rettet fil returneres kostnadsfritt. Dette er en ekstra tjeneste, ikke noe verktøyet avhenger av.
Er skatteparametrene oppdaterte?
Formueskalkulatoren er forhåndsutfylt med norske skatteparametere for 2026. Alle satser kan endres manuelt i appen — skattereglene endres, og man er ikke låst til et bestemt år. Porteføljekalkulatoren modellerer ikke norsk skatt; den er en ren risiko/avkastning-estimator som tar inn historiske data fra brukeren.
Er dette finansiell rådgivning?
Nei. Verktøyene er illustrasjonsverktøy som viser hva forutsetningene innebærer matematisk og økonomisk. De gir ingen anbefalinger. For finansiell rådgivning kan man kontakte autorisert finansrådgiver.
Hva er forskjellen på de to verktøyene?
Formueskalkulatoren beregner formuesutviklingen for bolig, fond, bankrente eller kontanter over et valgt antall år — med brukerens tall, norsk skattemodell og de vesentlige kostnadene. Porteføljekalkulatoren beregner risiko og avkastning for ulike vektinger mellom ulike fond eller ulike aksjer, gitt historiske data og målene man velger for avkastning og risiko. Verktøyene er uavhengige.
Tilbys teknisk støtte eller refusjon?
Teknisk støtte tilbys ikke — spørsmål om bruk, begreper eller implementasjon besvares ikke. Ingen refusjon gis etter nedlasting. Finner du en feil, kan du sende filen med en nøyaktig beskrivelse av feilen til efoanalyse@gmail.com. Lar feilen seg reprodusere, blir den rettet og en korrigert filversjon sendt tilbake til deg kostnadsfritt.
Hvilke nettlesere og systemer støttes?
Verktøyene er testet i Firefox, Chromium/Chrome og Microsoft Edge på PC, og i Safari på iPhone 16. Safari på Mac er ikke testet, men vil trolig fungere. Ingen internett-tilkobling kreves etter nedlasting. Filstørrelser er ca. ~1.2 MB (Formueskalkulator) og ~2.4 MB (Porteføljekalkulator).
Fungerer det på mobil?
Verktøyene er laget for større skjerm. De kjører på mobil — verifisert på iPhone 16, uten horisontal scrolling — men skjermbildet blir tett og enkelte tabeller får liten skrift. Brukeropplevelsen er ment for PC eller nettbrett. På mobil må filen lastes ned og åpnes fra nedlastingene — å følge en lenke rett til appen gir et dårlig resultat.
Om

Efo-analyse

Efo-analyse (efoanalyse.no) er et enkeltpersonforetak (ENK) startet av person med doktorgrad i matematikk som arbeider i næringslivet i Norge.

Kontakt: efoanalyse@gmail.com